La fiducie même que vous avez créée pour protéger votre famille pourrait-elle en fait geler vos actifs devant un tribunal israélien pendant des années ? De nombreuses familles internationales supposent qu’un testament américain ou une fiducie révocable valide s’applique automatiquement à leurs biens en Israël, pour découvrir que les deux systèmes juridiques fonctionnent souvent selon des règles fondamentalement différentes. Cette confusion concernant le droit des successions États-Unis-Israël peut entraîner des retards importants et des obligations fiscales inattendues si elle n’est pas abordée au stade de la planification.
Vous ressentez probablement le poids de ces décisions, vous inquiétant de savoir quelle loi nationale prévaut ou si les impôts successoraux élevés des États-Unis éroderont la valeur de vos avoirs israéliens. Ce guide fournit une feuille de route claire pour gérer votre succession transfrontalière afin de résister à l’examen minutieux des deux juridictions. Vous obtiendrez des éclaircissements sur les exemptions fiscales américaines de 2026, le processus d’homologation israélien et les moyens stratégiques de minimiser les frictions juridiques pour vos héritiers. Nous explorerons pourquoi les outils de planification américains traditionnels nécessitent des ajustements minutieux pour fonctionner correctement en Israël, vous aidant à protéger votre héritage en toute confiance. Veuillez noter que ce contenu est publié sur une plateforme de conseil indépendante et est destiné à des fins d’information uniquement. Il ne constitue pas une représentation légale ou un avis juridique formel, ce qui nécessite un engagement distinct avec un avocat agréé.
Points clés
- Déterminez comment la loi israélienne sur les successions de 1965 s’applique à vos actifs en fonction de votre dernier domicile pour vous assurer que votre succession est traitée par la juridiction appropriée.
- Comprenez les complexités uniques du droit des successions États-Unis-Israël, en particulier pourquoi les fiducies révocables américaines rencontrent souvent des problèmes de reconnaissance au sein du registre foncier israélien.
- Naviguez les seuils de l’impôt fédéral sur les successions des États-Unis de 2026 et les règles de base reportée d’Israël pour minimiser la charge financière de vos héritiers internationaux.
- Apprenez les différences de procédure entre une ordonnance de succession et une ordonnance d’homologation lors du dépôt auprès du Registraire des affaires successorales en Israël.
- Clarifiez les protections légales spécifiques pour les conjoints survivants en Israël, telles que la Ketubah et le droit de rester dans le domicile familial.
Comprendre le conflit de lois dans les successions États-Unis-Israël
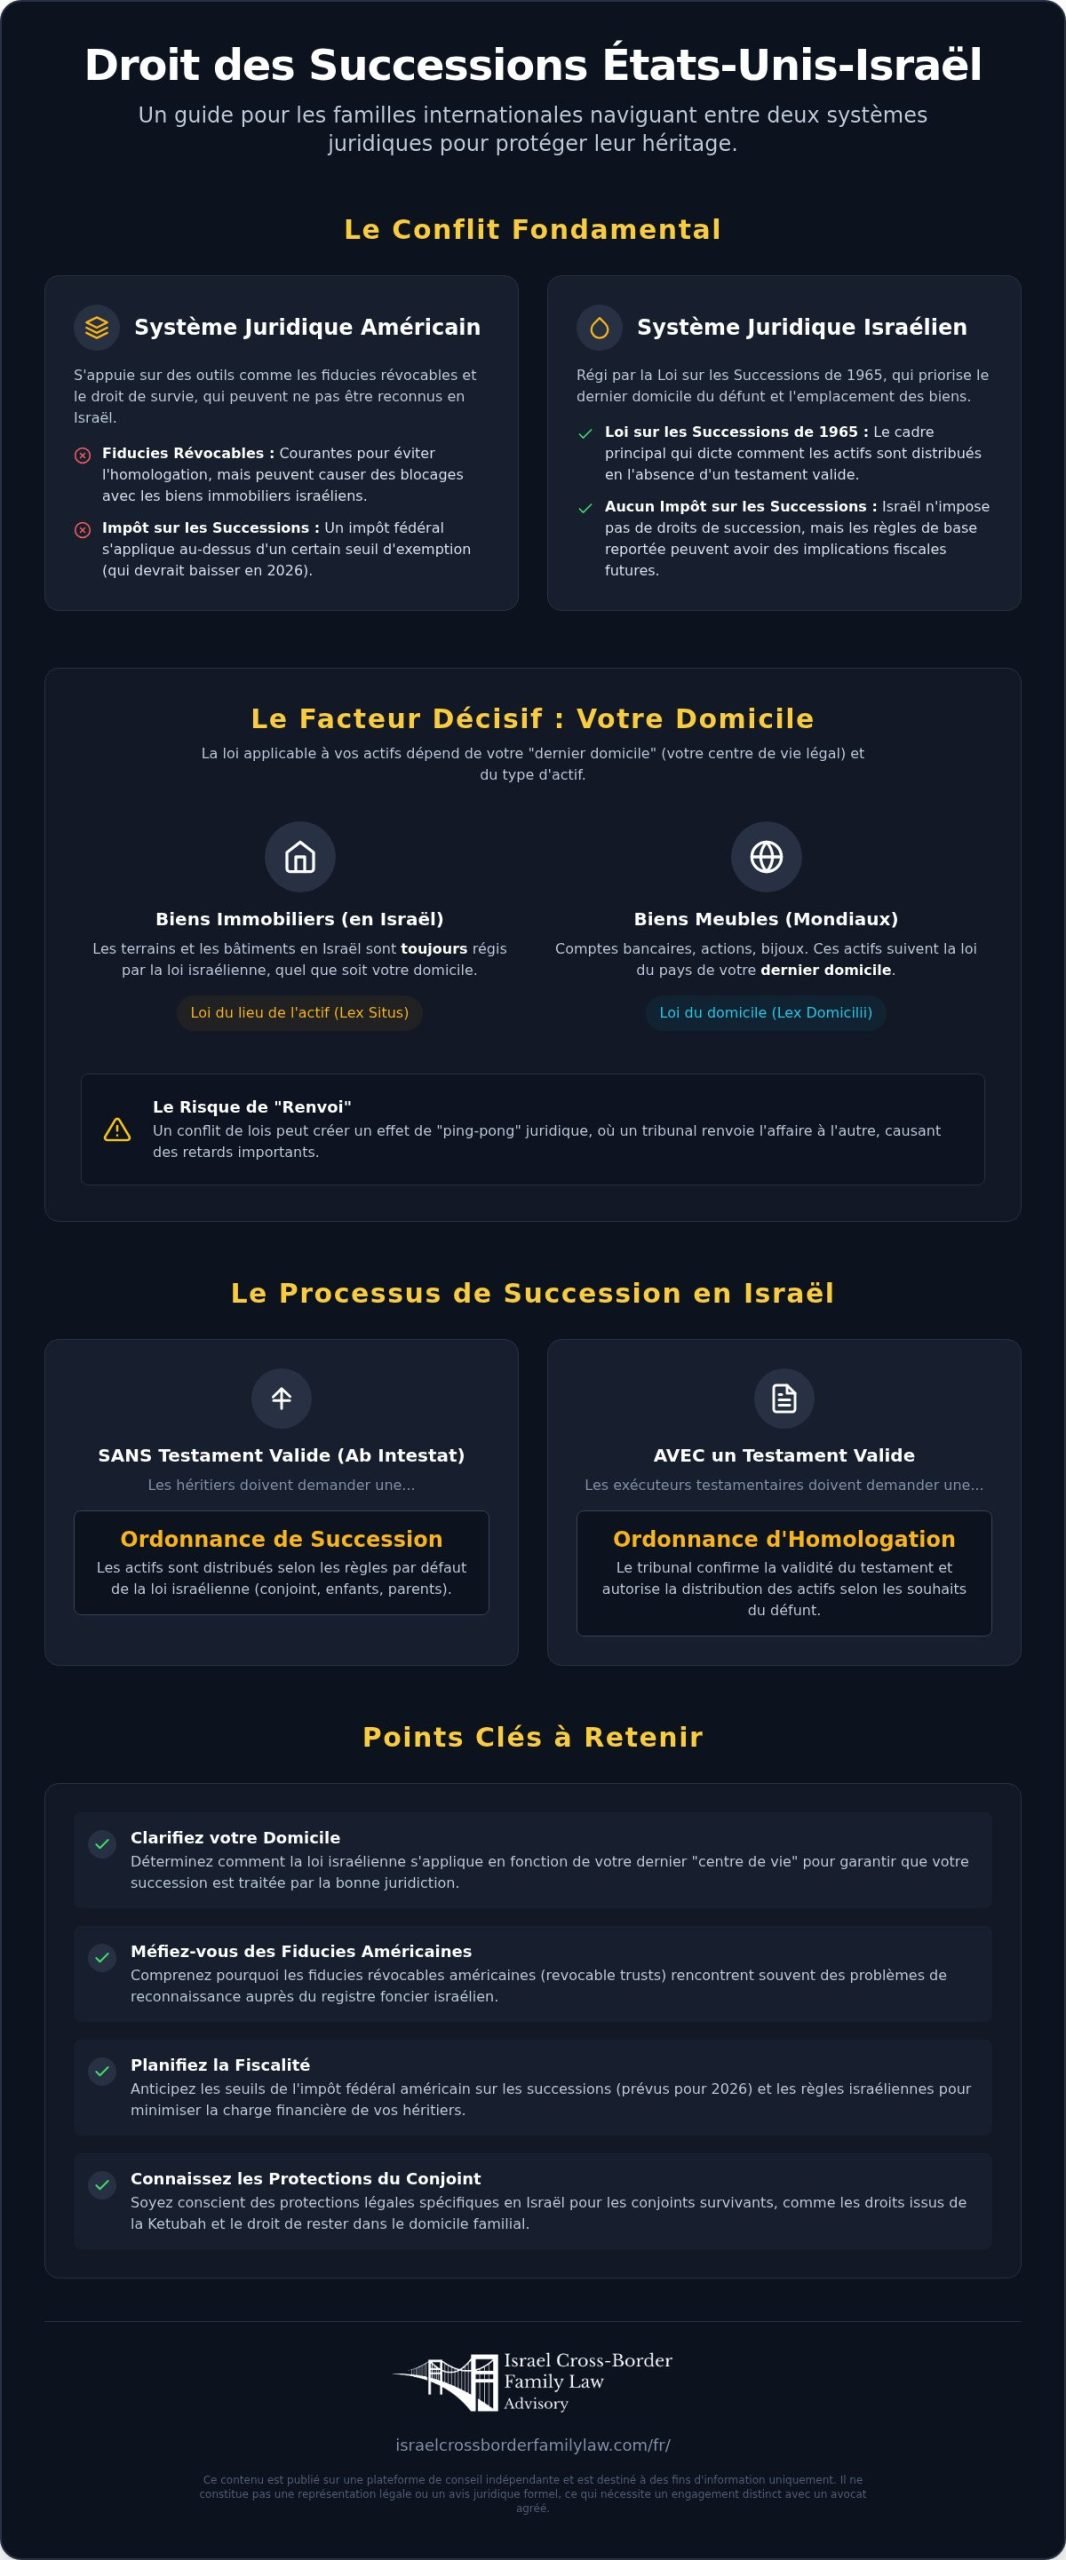
Lorsqu’une personne détient des actifs à la fois aux États-Unis et en Israël, sa succession entre dans une intersection complexe de deux systèmes juridiques distincts. Le cadre principal régissant ces questions en Israël est la loi sur les successions de 1965. Cette loi fournit les règles par défaut pour la distribution des actifs, la détermination des héritiers légaux et la structure d’un testament pour qu’il soit valide. Parce que le système juridique israélien est un hybride de traditions de common law et de droit civil, il traite souvent les litiges successoraux différemment d’un tribunal d’homologation américain typique.
Le facteur le plus critique pour déterminer les règles du pays qui s’appliquent est le « dernier domicile » du défunt. Cette règle établit une distinction entre les biens meubles, tels que les comptes bancaires ou les bijoux, et les biens immeubles comme les terres. Alors que les biens meubles suivent généralement la loi du pays où la personne vivait, les biens immobiliers suivent la loi du pays où le terrain est physiquement situé. Cela peut conduire à une situation connue sous le nom de « Renvoi », où un système juridique renvoie l’affaire à l’autre, créant potentiellement un effet de « ping-pong » entre les juridictions qui complique le droit des successions États-Unis-Israël pour les familles non préparées.
Pour mieux comprendre l’importance de formaliser vos souhaits dans ce cadre, regardez cette vidéo utile :
Le rôle du domicile dans la succession internationale
Pour les citoyens américains vivant dans des villes comme Tel Aviv ou Jérusalem, établir un domicile ne se limite pas à l’endroit où vous payez vos services publics. C’est un statut juridique qui dicte la manière dont votre argent, vos actions et vos effets personnels mondiaux sont distribués. Selon le droit israélien, le domicile est défini comme le lieu où la vie d’une personne est centrée, déterminé par l’emplacement de sa résidence principale et son intention d’y rester indéfiniment. Si le Registraire israélien des successions détermine que votre domicile était en Israël, il appliquera le droit israélien à vos biens meubles mondiaux, indépendamment de ce que votre testament américain pourrait stipuler. Ceci est particulièrement pertinent pour les expatriés et les ressortissants étrangers qui entretiennent des liens avec les deux pays mais n’ont pas clairement défini leur centre de vie légal.
L’immobilier : L’exception à la règle
L’immobilier israélien est presque toujours régi par le droit israélien, peu importe où le propriétaire vivait au moment de son décès. Si vous possédez un appartement à Herzliya ou une villa à Netanya, le transfert de cette propriété doit être conforme à la loi sur les successions de 1965. Un conflit survient souvent lorsqu’un testament américain tente d’utiliser des concepts juridiques américains, comme le « droit de survie », qui n’existent pas de la même manière en Israël. Sans un testament spécifiquement rédigé pour être reconnu par les autorités israéliennes, vos héritiers américains pourraient voir la propriété bloquée dans une impasse juridique pendant que le tribunal détermine le successeur légitime. Rechercher des éclaircissements sur ces différences dès le début est le seul moyen de prévenir les frictions administratives ultérieures.
Avertissement : Ce contenu est publié sur une plateforme de conseil indépendante et est destiné à des fins d’information uniquement. Il ne constitue pas une représentation légale ou un avis juridique formel. Les services juridiques ne sont fournis que par des avocats agréés dans le cadre d’un engagement distinct.
Succession ab intestat : Que se passe-t-il sans testament en Israël ?
Si vous décédez sans testament valide en Israël, l’État ne saisit pas vos biens. Au lieu de cela, la loi sur les successions de 1965 dicte exactement comment vos actifs sont divisés entre vos proches. Ce processus statutaire, connu sous le nom de succession ab intestat, peut être assez rigide pour les familles habituées aux systèmes d’homologation plus flexibles aux États-Unis. Comprendre la hiérarchie par défaut est essentiel car le droit des successions États-Unis-Israël entre souvent en conflit avec les attentes personnelles concernant qui devrait recevoir quoi. Vous devriez demander des éclaircissements sur ces règles avant de supposer que vos actifs seront transmis à vos proches comme prévu.
L’ordre des héritiers selon la loi de 1965
La loi suit un système strict de lignée parentale pour déterminer la distribution d’une succession. Premièrement, le conjoint survivant reçoit tous les biens ménagers et la voiture familiale. Au-delà de ces biens personnels, le conjoint hérite généralement de 50 % du reste de la succession, tandis que les 50 % restants sont divisés également entre les enfants du défunt. Si un enfant est déjà décédé, sa part revient à ses propres enfants, les petits-enfants. S’il n’y a pas d’enfants ou de descendants, la part du conjoint peut augmenter, mais il pourrait devoir partager la succession avec les parents ou les frères et sœurs du défunt. Cela surprend souvent les expatriés américains qui s’attendent à ce qu’un conjoint survivant hérite automatiquement de tout.
Protections spéciales pour les conjoints survivants
Le droit israélien accorde une grande importance à la stabilité du conjoint survivant. Au-delà du pourcentage de la succession, un conjoint peut avoir le droit légal de rester dans l’appartement familial ou de réclamer des fonds basés sur sa Ketubah, qui est le contrat de mariage juif. Ces Considérations de planification successorale transfrontalière soulignent pourquoi se fier aux lois par défaut est risqué pour les familles internationales ayant des actifs dans plusieurs juridictions.
Une nuance importante pour la communauté anglo-saxonne est le statut de « Yeduim BeTzibur », ou conjoints de fait. En Israël, les couples qui vivent ensemble et entretiennent un foyer sans cérémonie de mariage formelle peuvent avoir les mêmes droits successoraux que les couples légalement mariés. Cela peut créer des batailles juridiques complexes si le défunt a de la famille aux États-Unis qui ne reconnaît pas le statut du partenaire ou s’il y a un litige sur la nature de la relation. Pour éviter ces incertitudes, vous pouvez demander un examen de votre situation pour voir comment ces règles pourraient s’appliquer à votre structure familiale spécifique.
Avertissement : Ce contenu est publié sur une plateforme de conseil indépendante et est destiné à des fins d’information uniquement. Il ne constitue pas une représentation légale ou un avis juridique formel. Les services juridiques ne sont fournis que par des avocats agréés dans le cadre d’un engagement distinct.
Le dilemme de la fiducie révocable : Pourquoi votre plan successoral américain peut échouer en Israël
Pour de nombreux Américains, la fiducie révocable est la pierre angulaire d’un plan successoral sophistiqué. Elle offre confidentialité, évite l’homologation et assure une gestion transparente des actifs. Cependant, ces avantages disparaissent souvent lorsque la fiducie tente de détenir ou de transférer des biens en Israël. Le registre foncier israélien, connu sous le nom de Tabu, ne reconnaît pas le concept de « fiduciaire » comme propriétaire légal de la même manière que les juridictions américaines. Cette déconnexion fondamentale dans le droit des successions États-Unis-Israël peut laisser votre appartement ou votre maison israélienne dans un état d’incertitude juridique, nécessitant une intervention judiciaire coûteuse pour résoudre des problèmes de titre qu’une fiducie était censée prévenir.
Le conflit n’est pas seulement administratif ; il est enraciné dans l’histoire de l’influence américaine sur le droit des successions israélien et la manière dont les deux systèmes ont divergé au fil du temps. Bien que le droit israélien ait adopté certains principes de la common law, il reste fermement lié à une tradition de droit civil en matière d’enregistrement de la propriété. Si vous avez titré vos actifs israéliens au nom d’une fiducie américaine, vous pourriez également faire face au risque de double imposition. Parce qu’Israël peut considérer la fiducie comme une entité fiscale distincte plutôt que comme un « pass-through », les héritiers pourraient perdre les avantages fiscaux dont ils bénéficieraient autrement dans le cadre d’une succession standard.
Reconnaissance des fiducies étrangères devant les tribunaux israéliens
Les tribunaux israéliens et l’ordonnance fiscale distinguent nettement les « fiducies étrangères » de celles ayant des bénéficiaires résidents israéliens. Lorsque le Registraire des successions rencontre des actifs titrés dans une fiducie, il exige souvent une ordonnance judiciaire formelle pour valider l’autorité du fiduciaire, forçant ainsi la succession dans le processus d’homologation même que la fiducie était censée éviter. Le conflit central réside dans la friction entre le titre équitable américain, qui divise la propriété entre un fiduciaire et un bénéficiaire, et la tradition de droit civil israélien qui préfère un enregistrement clair et unifié du titre.
La solution du testament de situs
Pour combler cette lacune, de nombreuses familles internationales utilisent un « testament de situs ». Il s’agit d’un document distinct, en hébreu, qui traite exclusivement des actifs situés en Israël. En utilisant un testament de situs parallèlement à votre fiducie américaine, vous fournissez aux autorités israéliennes un instrument juridique familier qu’elles peuvent traiter via le système d’homologation standard sans remettre en question les complexités du droit des fiducies américain. Il est vital de s’assurer que le langage de vos documents américains et israéliens est coordonné afin qu’ils ne se révoquent pas accidentellement mutuellement. Comprendre comment fonctionne notre conseil transfrontalier peut vous aider à aligner ces deux systèmes juridiques distincts avant qu’un conflit ne survienne.
Avertissement : Ce contenu est publié sur une plateforme de conseil indépendante et est destiné à des fins d’information uniquement. Il ne constitue pas une représentation légale ou un avis juridique formel. Les services juridiques ne sont fournis que par des avocats agréés dans le cadre d’un engagement distinct.
Planification successorale stratégique et implications fiscales pour les familles États-Unis-Israël
Une idée fausse courante parmi les familles internationales est que l’absence d’impôt sur les successions en Israël simplifie le transfert d’actifs. Bien qu’Israël ait aboli son impôt sur les successions en 1981, les citoyens américains restent assujettis à l’impôt fédéral américain sur les successions sur leurs actifs mondiaux, quel que soit leur lieu de résidence. Cela crée un défi particulier dans le droit des successions États-Unis-Israël car les deux nations n’ont pas de traité fiscal formel sur les successions. Par conséquent, les actifs situés à Tel Aviv ou à Jérusalem sont inclus dans la succession imposable d’un citoyen américain, nécessitant souvent des déclarations complexes et une planification stratégique pour gérer la responsabilité qui en découle.
Le traité fiscal sur le revenu États-Unis-Israël reste un outil vital pour prévenir la double imposition sur les revenus générés par la succession, tels que les dividendes locatifs ou les intérêts. Cependant, il ne prévoit pas de dégrèvement pour les impôts sur les successions ou les donations. Cette lacune rend impératif de rechercher des éclaircissements avant que les actifs ne soient gelés ou taxés de manière inattendue. Comprendre comment ces deux systèmes interagissent est le seul moyen de protéger un héritage transfrontalier d’une érosion inutile.
Impôt successoral américain pour les expatriés et les binationaux
Pour 2026, l’exemption fédérale américaine d’impôt sur les successions à vie est de 15 millions de dollars par personne, ou 30 millions de dollars pour les couples mariés. Les successions dépassant ces seuils sont soumises à un taux d’imposition marginal maximal de 40 %. Les citoyens américains doivent déposer le formulaire 706 pour déclarer ces avoirs mondiaux à l’IRS. Il est vital de reconnaître que, comme Israël ne prélève pas d’impôt sur les successions, les héritiers ne peuvent généralement pas utiliser le « crédit d’impôt étranger sur les successions » pour compenser les obligations américaines. Ce manque de mécanisme de crédit souligne le poids des décisions précoces lors de la structuration d’un héritage multi-juridictionnel.
Considérations relatives aux plus-values israéliennes (Mas Shevach)
Bien que le transfert lui-même ne soit pas taxé en Israël, les héritiers sont confrontés à un obstacle important lors de la vente d’un bien hérité. Israël utilise un système de « base reportée » ; cela signifie que les héritiers héritent du prix d’achat original du défunt plutôt que de la juste valeur marchande au moment du décès. Lorsque la propriété est finalement vendue, un impôt sur les plus-values (Mas Shevach) de 25 % s’applique à l’appréciation depuis l’achat initial. Cela diffère fortement du « step-up in basis » américain, qui réinitialise la valeur de l’actif à des fins fiscales au moment du décès.
Les héritiers non-résidents sont confrontés à une complexité supplémentaire. Si un héritier est considéré comme un « résident étranger », il peut ne pas être éligible à certaines exemptions fiscales israéliennes généralement disponibles pour une résidence principale. Pour ceux qui héritent d’actifs complexes, tels que des actions dans une entreprise locale, naviguer les règles de fusions-acquisitions États-Unis-Israël devient également essentiel. Pour vous assurer que votre stratégie tient compte de ces philosophies fiscales divergentes, vous pouvez demander un examen professionnel de votre dossier.
Avertissement : Ce contenu est publié sur une plateforme de conseil indépendante et est destiné à des fins d’information uniquement. Il ne constitue pas une représentation légale ou un avis juridique formel. Les services juridiques ne sont fournis que par des avocats agréés dans le cadre d’un engagement distinct.
Naviguer le processus israélien d’homologation et d’ordonnance de succession
Même avec un plan successoral bien structuré, les actifs situés en Israël restent légalement gelés jusqu’à ce qu’une ordonnance formelle soit émise par les autorités israéliennes. Le Registraire des affaires successorales, connu sous le nom de Rasham HaYerusha, est le principal gardien de ce processus. Que vous exécutiez un testament ou gériez une succession sans testament, vous devez obtenir un document spécifique validé par le tribunal pour débloquer les comptes bancaires ou transférer le titre de propriété immobilière. Cette phase procédurale est souvent celle où les complexités pratiques du droit des successions États-Unis-Israël deviennent les plus apparentes pour les familles en deuil.
Il existe deux types principaux d’ordonnances que vous pourriez avoir besoin d’obtenir. Une ordonnance de succession (Tzav Yerusha) est requise lorsque le défunt est décédé ab intestat, établissant les héritiers légaux selon les règles par défaut de la loi sur les successions de 1965. Inversement, une ordonnance d’homologation (Tzav Kiyum Tzava) est utilisée pour valider et exécuter un testament spécifique. Les deux processus exigent une documentation méticuleuse et une compréhension claire des exigences administratives israéliennes pour éviter de longs retards au bureau du Registraire.
Étapes pour obtenir une ordonnance de succession israélienne
Le processus de demande commence par un dépôt formel auprès du Registraire. En 2026, les frais gouvernementaux pour ces demandes sont fixes en fonction de la méthode de soumission. Une demande en ligne coûte 538 NIS, tandis qu’une demande manuelle écrite coûte 652 NIS. Au-delà des frais de dépôt, il y a des frais de publication obligatoires de 215 NIS. Cela couvre le coût d’un avis public requis dans un quotidien, ce qui permet à tout créancier potentiel ou héritier non divulgué de se manifester. Après publication, le dossier est examiné par l’Administrateur Général (Apotropos Klali) pour s’assurer qu’aucun intérêt de l’État ou partie protégée, comme les mineurs, n’est négligé.
Homologuer un testament américain en Israël
Si vous homologuez un testament basé aux États-Unis, la charge administrative augmente considérablement. Les tribunaux israéliens ne peuvent pas simplement accepter un document américain tel quel. Vous devrez fournir une « Apostille » pour le certificat de décès et le testament original afin de certifier leur authenticité pour un usage international. De plus, tous les documents anglais doivent être traduits en hébreu et notariés par un notaire israélien. Cela garantit que le tribunal dispose d’un enregistrement précis des souhaits du défunt dans le cadre juridique local.
Une exigence unique pour les successions internationales est l' »avis juridique sur le droit étranger ». Étant donné que le défunt était un citoyen américain, le tribunal israélien exige un avis d’expert expliquant les lois successorales de l’État américain spécifique où le testament a été rédigé. Cet avis confirme que le testament est valide en vertu de sa juridiction d’origine, permettant au tribunal israélien d’accorder l’ordonnance d’homologation. Rechercher des éclaircissements pour les expatriés et les ressortissants étrangers concernant ces exigences techniques peut empêcher la succession de rester bloquée dans un cycle de demandes administratives. C’est souvent le poids de ces décisions procédurales précoces qui détermine la rapidité avec laquelle les héritiers reçoivent leur héritage.
Avertissement : Ce contenu est publié sur une plateforme de conseil indépendante et est destiné à des fins d’information uniquement. Il ne constitue pas une représentation légale ou un avis juridique formel. Les services juridiques ne sont fournis que par des avocats agréés dans le cadre d’un engagement distinct.
Assurer votre héritage transfrontalier
Protéger une succession multi-juridictionnelle exige plus qu’une simple traduction de documents ; cela demande une réconciliation stratégique de deux philosophies juridiques fondamentalement différentes. Comme nous l’avons exploré, les complexités du droit des successions États-Unis-Israël signifient qu’un plan successoral américain standard ne parvient souvent pas à offrir la protection que vous attendez pour les actifs situés en Israël. Des nuances de la règle du « dernier domicile » aux obstacles administratifs de l’enregistrement des fiducies américaines auprès du registre foncier israélien, le poids des décisions précoces ne peut être surestimé.
En privilégiant la clarté sur les impôts fédéraux américains sur les successions et les règles israéliennes sur les plus-values, vous pouvez assurer une transition fluide pour vos héritiers. Cette plateforme offre un pont entre ces systèmes, fournissant une perspective juridique multi-juridictionnelle et une expertise en stratégie transfrontalière États-Unis-Israël. Ce conseil personnalisé aide les familles internationales à naviguer ces complexités inhérentes en toute confiance. Veuillez noter que ce contenu est publié sur une plateforme de conseil indépendante et est à des fins d’information uniquement. Il ne constitue pas une représentation légale ; les services juridiques formels nécessitent un engagement distinct avec un avocat agréé.
Obtenez des éclaircissements avant de vous engager. Demandez une consultation confidentielle dès aujourd’hui pour commencer à protéger vos actifs mondiaux et assurer la sécurité future de votre famille.
Questions fréquemment posées
Israël a-t-il un impôt sur les successions ou les biens pour les citoyens américains ?
Non, Israël n’impose actuellement aucun impôt sur les successions ou les biens, quelle que soit la citoyenneté du propriétaire. Cependant, les citoyens américains restent assujettis à l’impôt fédéral américain sur les successions sur leurs actifs mondiaux, y compris les biens en Israël. En 2026, l’exemption américaine est de 15 millions de dollars par personne. Les héritiers doivent également se préparer à un impôt israélien sur les plus-values (Mas Shevach) de 25 % lorsqu’ils vendront finalement les biens immobiliers hérités.
Mon testament américain est-il valide en Israël pour mon appartement à Tel Aviv ?
Un testament américain est généralement reconnu comme valide en Israël s’il respecte les normes légales de l’État où il a été signé. Cependant, vous devez toujours obtenir une ordonnance d’homologation israélienne pour transférer le titre de propriété d’un appartement à Tel Aviv. Ce processus nécessite une Apostille, une traduction hébraïque notariée et un avis juridique sur le droit étranger. De nombreuses familles utilisent un testament israélien distinct pour simplifier cette procédure.
Qu’est-ce qu’une ordonnance de succession israélienne et pourquoi en ai-je besoin ?
Une ordonnance de succession israélienne (Tzav Yerusha) est un document juridique délivré par le Registraire des successions qui identifie les héritiers légitimes d’une personne décédée sans testament. Vous avez besoin de cette ordonnance pour débloquer des fonds de comptes bancaires israéliens ou pour modifier la propriété d’un bien immobilier au registre foncier (Tabu). Sans elle, les actifs en Israël restent gelés et ne peuvent être gérés ou vendus par la famille.
Une fiducie révocable américaine peut-elle détenir des biens immobiliers en Israël ?
Bien qu’une fiducie américaine puisse techniquement posséder des actifs, le registre foncier israélien rencontre souvent des difficultés à enregistrer des biens au nom d’un fiduciaire. C’est un point de friction courant dans le droit des successions États-Unis-Israël car le système israélien préfère une propriété claire et directe. Si la fiducie n’est pas reconnue par les autorités locales, les héritiers peuvent être contraints à un long processus judiciaire pour prouver l’autorité du fiduciaire et transférer le titre de propriété.
Combien de temps dure le processus d’homologation en Israël pour un résident étranger ?
Le processus d’homologation pour les résidents étrangers prend généralement entre six et douze mois pour être achevé. Ce délai tient compte de la période de publication obligatoire dans les journaux et de l’examen par l’Administrateur Général. Des retards peuvent survenir si les documents ne sont pas correctement authentifiés avec une Apostille ou si l’avis juridique sur le droit étranger est contesté. Obtenir des éclaircissements sur ces exigences dès le début peut vous aider à éviter des obstacles administratifs inutiles et à accélérer la distribution.
Ai-je besoin d’un avocat distinct en Israël si j’ai déjà un avocat spécialisé dans les successions aux États-Unis ?
Oui, vous avez généralement besoin d’un praticien local car un avocat américain ne peut pas déposer de demandes auprès du Registraire des successions israélien. Le droit israélien a des exigences procédurales spécifiques, telles que des traductions en hébreu et des notarizations, qui doivent être traitées par une personne agréée en Israël. Un conseiller transfrontalier travaille avec votre équipe américaine pour s’assurer que votre stratégie globale est cohérente et que vos actifs israéliens sont protégés en vertu de la loi sur les successions de 1965.
Qu’arrive-t-il à mon compte bancaire israélien si je décède sans testament ?
Votre compte bancaire israélien sera immédiatement gelé dès la notification du décès et ne sera pas débloqué sans une ordonnance de succession officielle. Selon le droit des successions États-Unis-Israël, les fonds sont distribués conformément aux règles par défaut de la loi sur les successions. Habituellement, le conjoint survivant reçoit la moitié du solde, et les enfants partagent le reste. Les banques n’accepteront pas les ordonnances des tribunaux d’homologation américains comme substitut aux documents israéliens validés par le tribunal requis.
Comment le traité fiscal États-Unis-Israël affecte-t-il mon héritage ?
Le traité fiscal États-Unis-Israël se concentre sur l’impôt sur le revenu et ne couvre pas les impôts sur les successions ou les donations. Cela signifie que le traité ne protégera pas vos actifs israéliens d’être inclus dans votre succession imposable américaine. Il empêche cependant la double imposition sur les revenus générés par ces actifs, tels que les revenus locatifs d’un appartement. Comme il n’y a pas de traité fiscal spécifique sur les successions, vous devez utiliser d’autres outils de planification stratégique pour minimiser la charge fiscale sur vos héritiers.

Article par
Gabriel Lior
Un parcours personnel devenu une mission
Le cabinet de conseil a été fondé par Gabriel Lior, père américain, LLB, MBA, entrepreneur mondial et conseiller transfrontalier, qui a passé plus d'une décennie à naviguer personnellement dans le système judiciaire familial israélien et vit maintenant à Singapour avec son fils.
En tant que parent divorcé dans une famille transfrontalière, Gabriel a été confronté à presque tous les défis juridiques qu'un parent étranger peut rencontrer en Israël — y compris les litiges concernant la garde d'enfants, les procédures de pension alimentaire, les questions de propriété en Israël et à l'étranger, les fausses accusations, et les procédures complexes d'immigration et de relocalisation.
Au fil des ans, il a appris à ses dépens à quel point il est difficile pour les parents non-israéliens de comprendre le système, d'identifier la bonne stratégie juridique et de choisir la bonne représentation légale — surtout lorsque des différences de langue, de culture et de juridiction sont en jeu. Il a également constaté comment les parents étrangers et les nouveaux immigrants sont souvent désavantagés ou exploités par les prestataires de services et les institutions simplement parce qu'ils manquent de connaissances ou de maîtrise locale.
Du client au conseiller
Pour vraiment comprendre — et survivre — au système, Gabriel a suivi une formation juridique formelle en Israël, obtenant deux diplômes de droit israéliens, en plus d'un BA et d'un MBA obtenus aux États-Unis. Il ne s'agissait jamais de devenir un avocat praticien, mais d'acquérir une compréhension profonde et structurelle du fonctionnement du système — et de ses lacunes pour les parents étrangers.
Cette combinaison rare de :
Expérience client directe
Formation juridique israélienne et commerciale américaine
Formation en commerce international et en négociation
Décennies d'exécution commerciale
a créé une perspective unique – une perspective qui comprend les deux côtés de la table.
Après des années de litiges, de persévérance et parfois d'auto-représentation, il a finalement réussi à obtenir la garde de son fils et à déménager à l'étranger grâce à une rare victoire juridique devant la Cour suprême israélienne — devenant l'un des premiers pères en Israël à le faire dans ces circonstances.
Avertissement
Avertissement important :
Les informations fournies sur ce site web et dans son contenu sont uniquement à des fins d'information générale et éducatives et ne constituent pas un avis juridique, une opinion juridique ou une représentation légale.
Gabriel Lior n'est pas autorisé à pratiquer le droit en Israël (et n'est pas intéressé à le faire) et ne fournit pas de services juridiques, malgré avoir obtenu 2 diplômes en droit. Les services offerts sont de nature consultative et visent à fournir des orientations générales, des aperçus stratégiques et des informations concernant les considérations du droit de la famille transfrontalier.
Aucune relation avocat-client n'est établie en accédant à ce site web, en lisant son contenu ou en communiquant avec nous.
Toute décision prise sur la base de ces informations est à votre entière discrétion et à vos risques. Pour des conseils juridiques spécifiques à votre situation, vous devez consulter un avocat agréé dans la juridiction concernée.
Le cas échéant, nous pouvons orienter les clients vers des avocats ou des professionnels indépendants et agréés. De telles références ne constituent pas une représentation légale et aucune responsabilité n'est assumée pour les services fournis par des tiers.