Et si le jugement de divorce définitif que vous avez signé devant un tribunal de Tel Aviv était complètement ignoré par l’administrateur de votre 401(k) aux États-Unis ? Pour de nombreuses familles internationales, la complexité de la division des actifs de retraite américains dans un divorce israélien n’est pas seulement une préoccupation hypothétique ; c’est un risque financier imminent. Vous comprenez probablement que le principe israélien de « Répartition des ressources » exige généralement un partage 50/50 des biens matrimoniaux, mais l’application de cette règle aux comptes étrangers est rarement simple. La peur de déclencher une pénalité de 10 % pour retrait anticipé ou de faire face à une double imposition est suffisante pour empêcher quiconque de dormir la nuit.
Chez Israel Cross Border Law Firm, nous comprenons que le fossé juridique transfrontalier semble immense. Ce guide complet fournit les informations stratégiques dont vous avez besoin pour protéger votre avenir financier tout en évitant les pièges fiscaux courants. Vous apprendrez pourquoi une ordonnance de tribunal israélien standard n’est pas suffisante pour satisfaire les administrateurs de régimes américains et comment une ordonnance de relations domestiques qualifiée (QDRO), émise par un tribunal américain, sert de pont nécessaire. Nous examinons également l’impact de la volatilité des devises en 2026 sur votre règlement final et la logistique des frais de dépôt de divorce de 568 ₪. Cet article est fourni par Israel Cross Border Law Firm pour vous aider à prendre des décisions éclairées avant de vous engager sur une voie juridique.
Points Clés
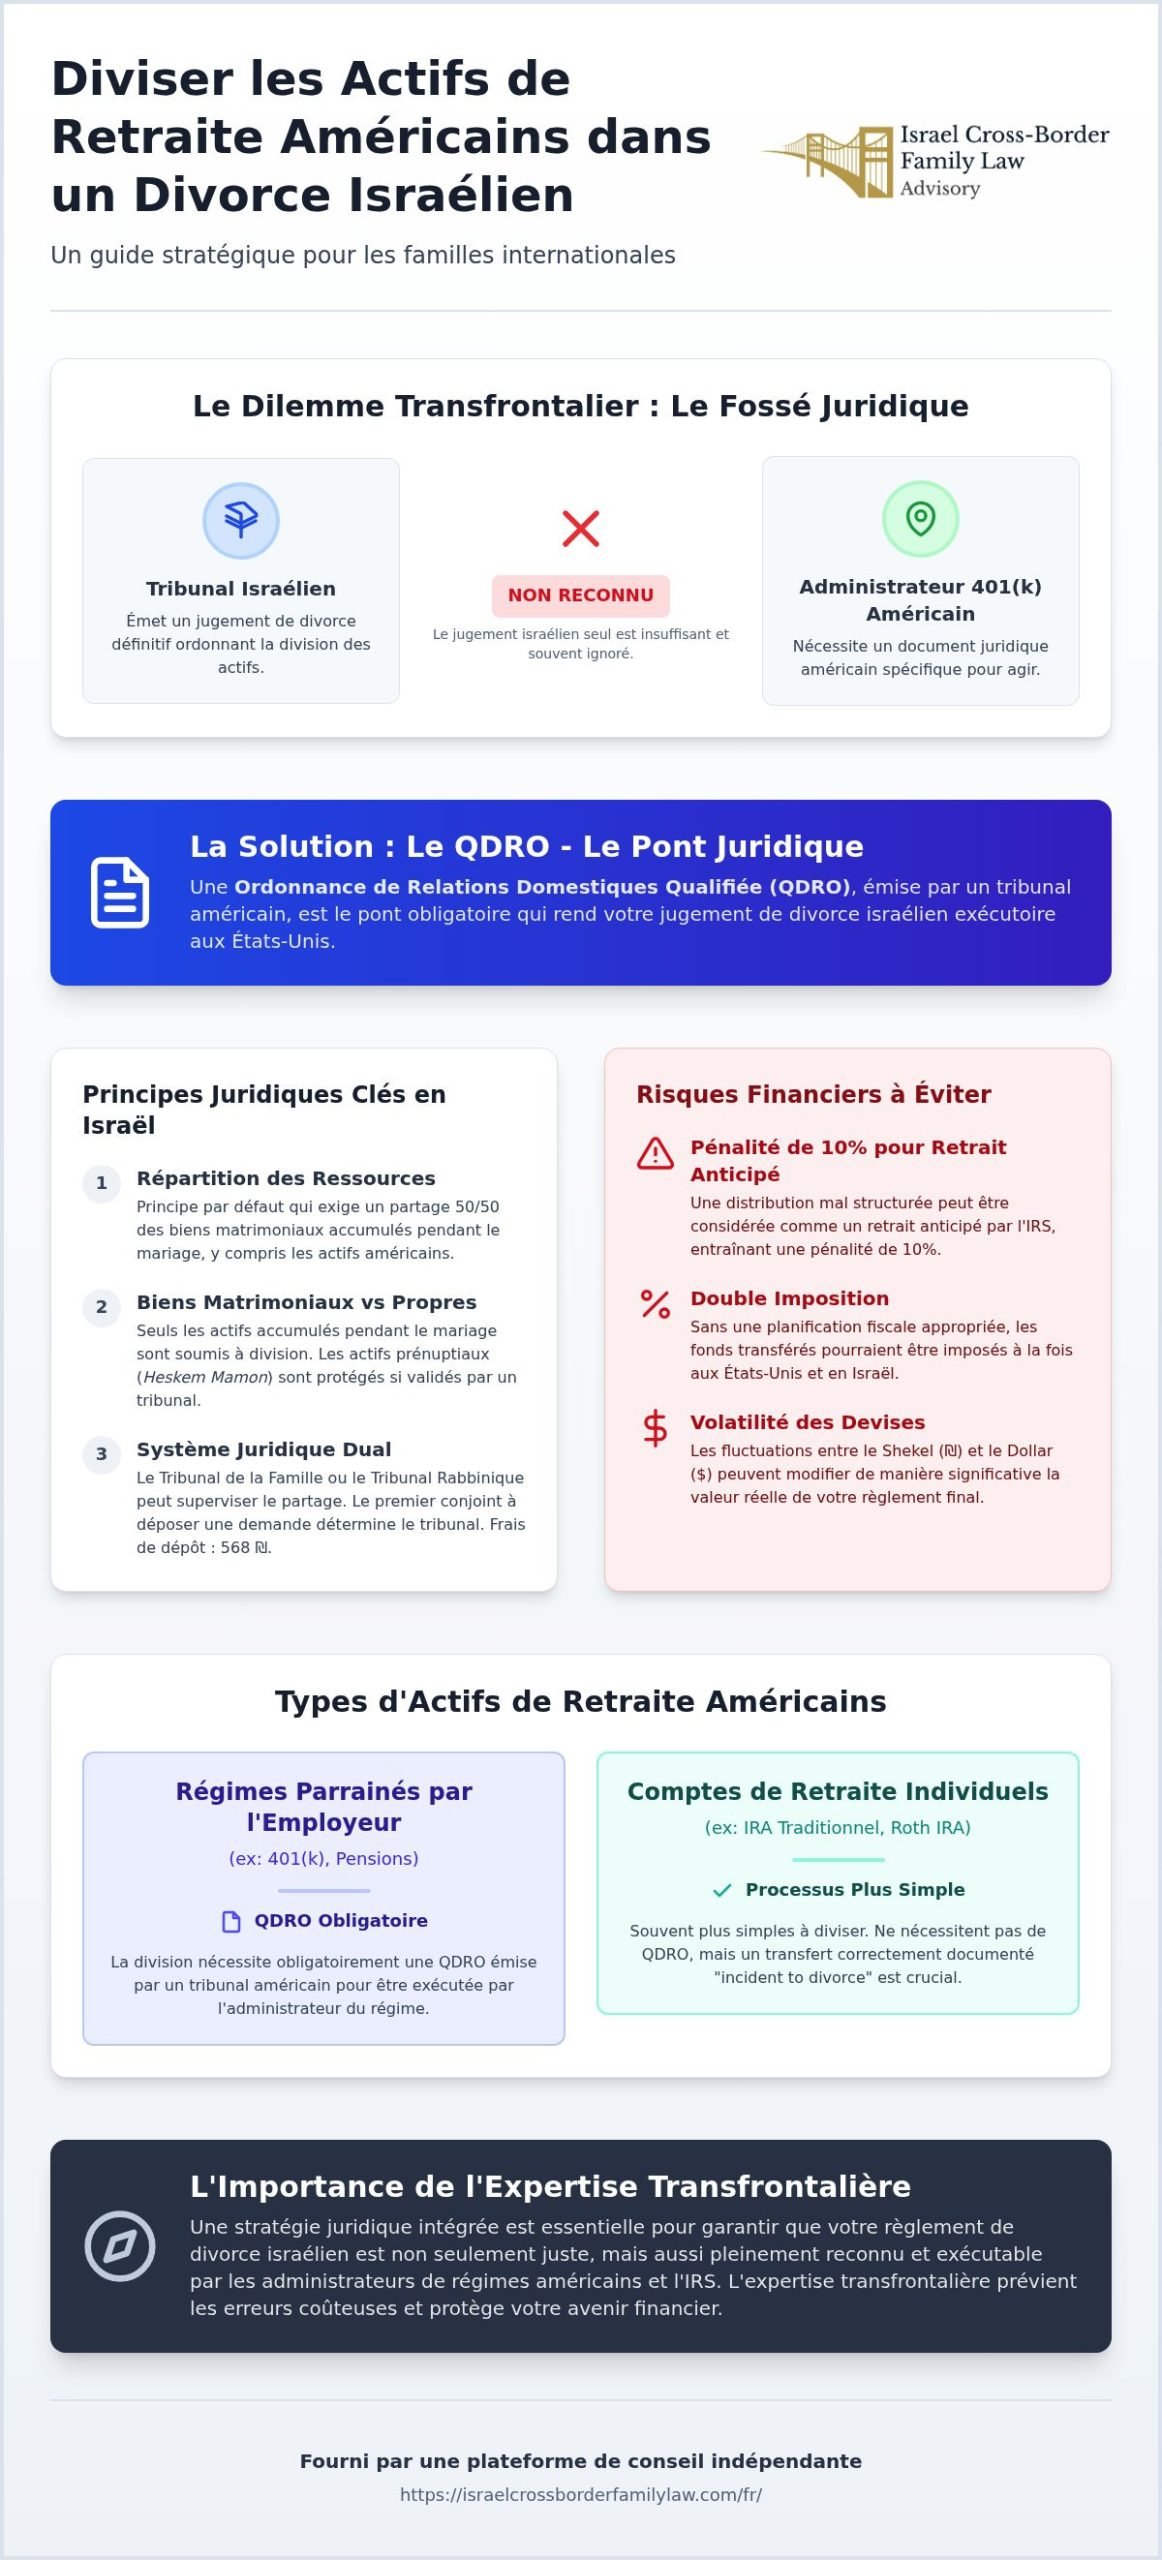
- Comprenez pourquoi un décret de tribunal israélien seul est insuffisant pour les régimes 401(k) et comment un QDRO émis aux États-Unis sert de pont obligatoire pour la division des actifs de retraite américains dans un divorce israélien.
- Identifiez les pièges réglementaires spécifiques qui déclenchent la pénalité de 10 % pour retrait anticipé et apprenez à structurer les distributions pour maintenir le statut de report d’impôt.
- Découvrez comment le principe israélien de « Répartition des ressources » s’applique aux IRA détenus à l’étranger et pourquoi ces comptes sont souvent plus simples à diviser que les régimes parrainés par l’employeur.
- Apprenez à atténuer les risques de volatilité des devises entre le Shekel (₪) et le Dollar, ce qui peut modifier considérablement la valeur réelle de votre règlement pendant le processus de transfert.
- Obtenez des éclaircissements sur l’importance stratégique de l’expertise transfrontalière pour garantir que votre règlement israélien est pleinement exécutoire par les administrateurs de régimes américains et l’IRS.
Comprendre le Cadre Juridique pour les Actifs Américains dans le Divorce en Israël
Le droit israélien fonctionne selon le principe de la « Répartition des ressources » (Izun Mashabim). Il s’agit d’un cadre juridique par défaut qui suppose que tous les actifs accumulés pendant un mariage doivent être partagés également. Cela inclut les biens corporels comme une maison en Israël et les actifs incorporels comme un 401(k) ou un IRA détenu aux États-Unis. Bien que les comptes soient physiquement situés à l’étranger, les tribunaux israéliens revendiquent leur compétence sur la partie matrimoniale de ces fonds si le couple réside en Israël. Cette intersection du droit local et des instruments financiers étrangers est un défi majeur en droit matrimonial international.
Pour mieux comprendre comment ces comptes sont évalués et partagés, regardez cette vidéo utile :
Les juges israéliens considèrent les comptes de retraite basés aux États-Unis comme une rémunération différée. Si le travail a été effectué pendant que le couple était marié et vivait en Israël, la pension ou la contribution 401(k) qui en résulte est considérée comme une ressource commune. Cependant, la division des actifs de retraite américains dans un divorce israélien nécessite plus qu’une simple ordonnance de tribunal israélien standard. Vous devez d’abord établir une évaluation claire de ce qui a été gagné avant le mariage par rapport à ce qui a été contribué pendant l’union pour éviter de sur-partager vos biens personnels.
Biens Matrimoniaux vs Biens Propres en Israël
La distinction entre les biens prénuptiaux et les biens matrimoniaux est vitale. En Israël, la « date de début » de l’accumulation des actifs est généralement le jour du mariage, tandis que la « date de fin » est le jour du dépôt de la demande de divorce. Un actuaire est souvent nommé pour calculer la portion matrimoniale d’une pension américaine. Si vous avez un Heskem Mamon (accord prénuptial), il peut protéger vos actifs américains, mais seulement s’il a été correctement validé par un tribunal israélien. Sans cette validation, vos fonds de retraite américains pourraient être inclus dans le pool général pour la division.
Le Rôle du Tribunal de la Famille Israélien vs le Tribunal Rabbinique
Israël a un système juridique dual où les tribunaux civils de la famille et les tribunaux rabbiniques religieux partagent la compétence. Cela crée une « course au tribunal », où le premier conjoint à déposer une demande détermine quel système supervise le partage des actifs. Les deux tribunaux suivent la loi sur la Répartition des ressources, mais leurs méthodes d’évaluation des actifs étrangers peuvent varier considérablement. Vous pouvez en apprendre davantage sur comment cela fonctionne sur notre plateforme de conseil. En juillet 2026, les frais de dépôt de divorce standard en Israël sont de 568 ₪, quel que soit le tribunal que vous choisissez.
Types d’Actifs de Retraite Américains Soumis à Division
Lorsque vous commencez le processus de division des actifs de retraite américains dans un divorce israélien, il est essentiel de catégoriser chaque compte avec précision. Tous les véhicules financiers américains ne sont pas traités de la même manière par les tribunaux israéliens ou les administrateurs de régimes américains. Les régimes parrainés par l’employeur, tels que les comptes 401(k) et 403(b), figurent parmi les actifs les plus courants pour les expatriés et les familles internationales. Ce sont des régimes « qualifiés » en vertu du droit américain, ce qui signifie qu’ils sont régis par des réglementations fédérales qui exigent un instrument juridique spécifique appelé Qualified Domestic Relations Order (QDRO) pour toute distribution. Sans cela, une ordonnance de tribunal israélien ne sera pas reconnue par l’institution financière américaine.
Les comptes de retraite individuels (IRA) offrent une voie légèrement différente. Parce que les IRA ne sont pas parrainés par l’employeur, ils sont généralement plus faciles à diviser. Ils ne nécessitent généralement pas de QDRO formel ; au lieu de cela, ils sont souvent divisés par un « transfert incident au divorce ». Pour les couples ayant des pensions à prestations définies, le défi est l’évaluation. Étant donné que ces régimes promettent une prestation mensuelle future plutôt qu’un solde de trésorerie actuel, un actuaire israélien doit calculer la « valeur actuelle » de la portion matrimoniale pour déterminer un équivalent juste en Shekel (₪) pour le règlement final.
Les prestations de sécurité sociale représentent une exception unique dans les cas transfrontaliers. En vertu du droit fédéral américain, la sécurité sociale n’est pas divisible dans un règlement de divorce, et les tribunaux israéliens respectent généralement cette limitation. Bien que le tribunal puisse considérer l’existence de ces prestations lors de l’examen de la situation financière globale, il ne peut pas ordonner une division directe des paiements futurs de la sécurité sociale eux-mêmes. Obtenir des informations sur le conseil dès le début peut vous aider à identifier quels actifs sont réellement sur la table.
Défis d’Évaluation pour les Comptes Américains
Les fluctuations monétaires entre le Dollar américain et le Shekel israélien (₪) introduisent une couche de risque. Début 2026, la Banque d’Israël a signalé une volatilité réelle de 8,4 % pour les variations shekel/dollar, ce qui signifie qu’une évaluation effectuée au début d’une affaire pourrait être significativement différente au moment de l’exécution. Vous devez également tenir compte des passifs fiscaux différés. Un solde de 365 000 ₪ dans un 401(k) n’est pas égal à 365 000 ₪ dans un compte bancaire israélien car les fonds de retraite sont soumis à l’impôt sur le revenu américain futur lors du retrait. Ne pas actualiser la valeur pour ces impôts peut entraîner une distribution inéquitable.
Options d’Achat d’Actions et RSU
Pour ceux du secteur technologique, les options d’achat d’actions non acquises et les unités d’actions restreintes (RSU) sont souvent les actifs matrimoniaux les plus précieux. Les tribunaux israéliens utilisent généralement une approche de « copropriété », où le conjoint non-salarié ne reçoit sa part que lorsque les options sont effectivement acquises et vendues. Alternativement, une approche de « paiement immédiat » peut être utilisée, où le conjoint salarié « rachète » l’intérêt de l’autre sur la base d’une évaluation actuelle. Si vous n’êtes pas sûr de la manière d’évaluer ces instruments complexes, vous pouvez demander une séance stratégique pour examiner votre portefeuille spécifique.
Le Dilemme QDRO : Rendre les Ordonnances Israéliennes Exécutoires aux États-Unis
Une idée fausse courante parmi les expatriés est qu’une ordonnance de tribunal israélien est une clé universelle. Ce n’est pas le cas. Lorsque vous divisez des actifs de retraite américains dans un divorce israélien, vous rencontrerez probablement un mur juridique important connu sous le nom de « fossé QDRO ». Bien qu’un juge du tribunal de la famille israélien ait l’autorité d’ordonner la division d’un 401(k) ou d’une pension, les administrateurs de régimes américains ne sont pas légalement tenus de suivre les décrets étrangers. Ces administrateurs opèrent en vertu d’une loi fédérale américaine appelée ERISA, qui exige un document spécifique : une Qualified Domestic Relations Order (QDRO). Sans un QDRO émis par un tribunal américain, votre règlement israélien est essentiellement inapplicable contre l’institution financière détenant les fonds.
Le processus pour combler ce fossé implique de « refléter » ou de nationaliser l’ordonnance israélienne dans un tribunal d’État américain. Cela nécessite un praticien qui comprend les nuances des deux systèmes. Le langage utilisé dans votre règlement israélien doit être suffisamment précis pour satisfaire le juge israélien tout en restant suffisamment flexible pour être converti en un QDRO conforme aux États-Unis. Si la formulation technique est erronée de quelques phrases seulement, l’administrateur du régime américain peut rejeter le transfert, vous forçant à revenir à un cycle juridique coûteux et chronophage.
Étapes pour Assurer un Transfert Transfrontalier Valide
Le succès commence par la préparation. Vous devez contacter l’administrateur du régime américain tôt dans le processus de divorce pour obtenir ses procédures QDRO spécifiques et son langage modèle. Ces informations sont ensuite intégrées dans l’« Accord Financier » (Heskem Mamon) israélien. En alignant le décret israélien avec les exigences américaines dès le départ, vous minimisez le risque de rejet. Si un décret a déjà été émis et est ensuite rejeté par les États-Unis, vous devrez peut-être demander une ordonnance « nunc pro tunc » au tribunal israélien, qui agit comme une correction rétroactive pour satisfaire les demandes de l’administrateur.
- Demandez la « Description Sommaire du Régime » à l’employeur américain pour identifier les règles de distribution spécifiques.
- Assurez-vous que l’ordonnance du tribunal israélien nomme explicitement le « Bénéficiaire Alternatif » et le pourcentage ou le montant spécifique en Shekel (₪) à transférer.
- Coordonnez-vous avec un rédacteur de QDRO basé aux États-Unis pour examiner le règlement israélien avant qu’il ne soit signé.
Pièges Courants dans les QDRO Internationaux
L’une des erreurs les plus fréquentes concerne les prestations de survivant. Si le conjoint « Participant au Régime » décède avant que les fonds ne soient transférés, le conjoint « Bénéficiaire Alternatif » peut perdre toute sa part si l’ordonnance n’incluait pas explicitement de protections de survivant. Il y a aussi le risque de liquidation du compte. Sans une ordonnance restrictive temporaire ou un « Sursis de Sortie » clair sur les actifs, un conjoint pourrait potentiellement retirer des fonds avant que le QDRO ne soit signifié. La médiation est souvent un outil efficace pour résoudre ces litiges techniques de rédaction, permettant aux deux parties de s’entendre sur les mécanismes logistiques du transfert sans avoir besoin d’une audience contestée devant le tribunal de la famille.
Pour ceux qui naviguent dans ces complexités, nos conseils pour les expatriés et les ressortissants étrangers fournissent la clarté stratégique nécessaire pour garantir que vos actifs transfrontaliers sont protégés à chaque étape du processus juridique.
Implications Fiscales et Risques Réglementaires en 2026
La division des actifs de retraite américains dans un divorce israélien n’est pas seulement un obstacle juridique ; c’est un événement fiscal majeur qui peut considérablement épuiser votre pool matrimonial s’il est mal géré. La menace la plus immédiate est la pénalité de 10 % pour retrait anticipé. Habituellement, retirer de l’argent d’un 401(k) avant l’âge de 59,5 ans déclenche cette pénalité. Cependant, la loi fiscale américaine prévoit une exception spécifique pour les transferts effectués « incident au divorce » en vertu de la section 1041 du Code des impôts internes. Pour bénéficier de cette protection, le mouvement des fonds doit être traité comme un transfert direct de fiduciaire à fiduciaire. Si vous encaissez le compte aux États-Unis avec l’intention de virer l’équivalent en Shekel (₪) à un conjoint en Israël, l’IRS considérera probablement cela comme une distribution imposable. Cette erreur peut entraîner une pénalité de 10 % plus l’impôt sur le revenu standard sur le montant total.
Une autre couche de complexité concerne la retenue d’impôt pour les étrangers non-résidents (NRA). Si le conjoint qui reçoit la part n’est pas citoyen américain ou titulaire d’une carte verte, l’institution financière américaine peut être tenue de retenir 30 % de la distribution pour les impôts. Bien que le traité fiscal américano-israélien puisse parfois réduire ce taux, ce n’est pas un avantage automatique. Vous devez réclamer proactivement les avantages du traité et fournir la documentation correcte. Ne pas le faire peut entraîner une perte permanente de fonds qui auraient pu être préservés pour votre avenir en Israël. Il est essentiel de bien comprendre ces détails lors de la rédaction de votre règlement pour garantir un résultat véritablement équitable.
Éviter la Pénalité de Distribution Anticipée de 10 %
La clé pour protéger vos actifs est la précision technique dans la méthode de transfert. Un transfert direct garantit que les fonds passent d’un véhicule de retraite à un autre sans être « reçus » par l’un ou l’autre des conjoints. Cela maintient le statut de report d’impôt du compte. En 2026, l’IRS continue d’examiner de très près les transferts internationaux. Liquider des actifs pour payer un règlement israélien est une stratégie à haut risque qui entraîne souvent une double imposition : une fois aux États-Unis sous forme de pénalité et une autre fois comme revenu en Israël. Vous devriez toujours viser une solution qui maintient les fonds dans une structure de retraite qualifiée jusqu’à l’âge réel de la retraite.
Conformité Continue pour les Expatriés en Israël
Une fois les actifs divisés, vos obligations de déclaration ne s’arrêtent pas. Si votre part d’un compte de retraite américain est transférée vers un instrument financier ou un compte bancaire israélien, vous devez vous conformer aux exigences de déclaration FBAR et FATCA. Le poids de ces décisions précoces sur votre passif fiscal à long terme est immense. La gestion de ces risques est un élément essentiel de nos services de conseil pour les expatriés et les ressortissants étrangers. Si vous êtes préoccupé par la façon dont ces règles s’appliquent à votre portefeuille spécifique, vous devriez consulter un professionnel transfrontalier pour assurer une conformité totale avec les deux systèmes juridiques.
Considérations Stratégiques : L’Importance de l’Expertise Transfrontalière
Les défis techniques de la division des actifs de retraite américains dans un divorce israélien dépassent souvent le cadre de la pratique standard du droit de la famille. Bien qu’un avocat israélien local puisse être très compétent en matière de division de biens nationaux, il peut négliger les passifs fiscaux différés ou les exigences spécifiques des régimes américains qui peuvent diminuer la valeur réelle de votre règlement. S’appuyer sur un praticien qui ne comprend pas le « pont » entre le tribunal de la famille israélien et le système financier américain peut entraîner des actifs qui restent « bloqués » pendant des années ou des distributions qui sont fortement taxées avant d’atteindre votre compte bancaire israélien.
Le succès stratégique dans ces cas nécessite une approche intégrée. Cela implique de calculer la portion matrimoniale du 401(k) ou de l’IRA tout en tenant simultanément compte de la future charge fiscale américaine pour garantir que l’« équilibre équitable » est vraiment juste en termes de Shekel (₪). L’avocate Anastasia Fux, avec plus de 21 ans d’expérience à Tel Aviv, a passé des décennies à naviguer dans ces complexités transnationales. Son expertise en médiation transfrontalière offre un avantage essentiel pour les familles internationales qui ont besoin de résoudre des litiges d’actifs sans les coûts élevés et les retards des litiges contestés dans plusieurs pays.
Pour vous préparer à une consultation stratégique, vous devriez rassembler la documentation suivante :
- Les relevés les plus récents de tous les comptes 401(k), IRA et de pension.
- La « Description Sommaire du Régime » (SPD) pour tout régime de retraite parrainé par l’employeur.
- Une copie de tout Heskem Mamon (accord prénuptial) que vous avez signé en Israël ou aux États-Unis.
- Les relevés historiques montrant les soldes des comptes à la date de votre mariage.
Questions à Poser à Votre Représentant
Lors de la sélection d’un professionnel pour vous guider dans ce processus, il est vital de vérifier son expérience spécifique avec les actifs étrangers. Vous devriez demander :
- Avez-vous une expérience directe de la communication avec les administrateurs de régimes américains concernant les exigences QDRO ?
- Comment tenez-vous compte des passifs fiscaux américains et des pénalités potentielles de l’IRS dans le solde équitable israélien final ?
- Pouvez-vous coordonner efficacement avec mon expert-comptable ou conseiller financier basé aux États-Unis pour garantir que mes déclarations annuelles restent conformes ?
Obtenir de la Clarté Avant de Vous Engager
Les décisions que vous prenez pendant les étapes initiales du dépôt en Israël auront un poids pour les années à venir. Une planification stratégique précoce est le seul moyen d’éviter les pièges procéduraux qui mènent à une double imposition ou à des ordonnances de tribunal inapplicables. Ce guide est publié sur une plateforme de conseil indépendante pour fournir des informations éducatives sur les risques et les stratégies impliqués dans le divorce transfrontalier ; il ne constitue pas une représentation juridique formelle ou un conseil avocat-client.
Obtenez de la clarté avant de vous engager. Demandez une consultation confidentielle pour examiner les spécificités de votre portefeuille transfrontalier.
Assurer Votre Avenir Financier Transfrontalier
L’intersection du droit de la famille israélien et des réglementations fédérales américaines exige une stratégie délibérée à double système. Vous comprenez maintenant qu’un décret israélien standard n’est que la première étape. Pour éviter la pénalité de 10 % pour retrait anticipé et garantir que votre 401(k) ou IRA est réellement transférable, un QDRO conforme aux États-Unis est essentiel. Cette plateforme de conseil indépendante est spécialisée dans le comblement de ces lacunes juridiques, vous aidant à gérer les risques de change et les passifs fiscaux qui prennent souvent les familles internationales au dépourvu.
Nos praticiens apportent plus de 21 ans d’expérience au processus, se concentrant spécifiquement sur les conflits de juridiction inhérents à la division des actifs de retraite américains dans un divorce israélien. En abordant les exigences techniques des administrateurs de régimes américains pendant la phase de règlement initial, vous protégez vos intérêts financiers contre l’épuisement par des frais évitables. Vous n’avez pas à faire face à ces complexités transfrontalières sans guide.
Obtenez de la clarté avant de vous engager. Demandez une consultation confidentielle. Prendre le temps de sécuriser vos actifs via les deux systèmes juridiques aujourd’hui vous apportera la stabilité financière dont vous avez besoin pour votre avenir en Israël.
Questions Fréquemment Posées
Un tribunal israélien peut-il ordonner la division de mon 401(k) basé aux États-Unis ?
Oui, un tribunal israélien a l’autorité d’ordonner la division d’un 401(k) basé aux États-Unis si le couple réside en Israël. Selon le principe de la Répartition des ressources, le tribunal considère la portion matrimoniale de ces fonds comme une propriété commune. Cependant, l’ordonnance israélienne elle-même n’est pas suffisante pour déplacer l’argent. Vous devez ensuite suivre un processus juridique américain pour vous assurer que l’administrateur du régime libère effectivement les fonds.
Qu’est-ce qu’un QDRO et en ai-je besoin pour un divorce israélien ?
Une Qualified Domestic Relations Order (QDRO) est un document juridique américain requis pour diviser les régimes parrainés par l’employeur comme un 401(k). Vous en avez absolument besoin lorsque vous divisez des actifs de retraite américains dans un divorce israélien. Alors qu’un IRA peut souvent être divisé avec un simple décret, un administrateur de 401(k) rejettera tout transfert qui n’est pas soutenu par un QDRO émis par un tribunal américain. Cela sert de pont nécessaire entre les deux systèmes juridiques.
Devrai-je payer une pénalité de 10 % à l’IRS si je divise mon IRA en Israël ?
Vous pouvez éviter la pénalité de 10 % pour retrait anticipé si le transfert est exécuté correctement comme un transfert direct de fiduciaire à fiduciaire. L’IRS prévoit une exception pour les distributions effectuées incident au divorce en vertu de la section 1041. Cependant, si vous retirez l’argent en espèces pour payer un conjoint israélien en Shekels (₪), l’IRS le considérera probablement comme un événement imposable. Cette erreur déclenche à la fois l’impôt sur le revenu et la pénalité de 10 %.
Comment le tribunal israélien évalue-t-il une pension américaine en shekels ?
Les tribunaux israéliens nomment généralement un actuaire pour déterminer la valeur d’une pension américaine. L’actuaire calcule la « valeur actuelle » de la portion gagnée pendant les années de mariage. Ce montant en Dollar est ensuite converti en Shekels (₪) sur la base du taux de change à la « date officielle de séparation ». Étant donné que la volatilité des devises début 2026 a atteint 8,4 %, le moment de cette évaluation peut avoir un impact significatif sur le paiement final.
Puis-je utiliser un accord prénuptial américain pour protéger mes actifs de retraite en Israël ?
Un accord prénuptial américain peut protéger vos actifs, mais seulement s’il a été validé par un tribunal israélien. En Israël, les accords étrangers ne sont pas automatiquement exécutoires. Vous devez passer par un processus de « validation d’accord » pour vous assurer que le tribunal israélien reconnaît le statut de propriété distincte de vos fonds de retraite américains. Sans cette étape, le tribunal peut appliquer le partage par défaut 50/50 à tous les actifs accumulés pendant le mariage.
Que se passe-t-il si l’administrateur de mon régime américain refuse d’honorer une ordonnance de tribunal israélien ?
Si un administrateur de régime américain rejette une ordonnance israélienne, vous devez nationaliser ou « refléter » cette ordonnance dans un tribunal d’État américain. La plupart des administrateurs refusent les décrets étrangers car ils ne répondent pas aux exigences techniques strictes du droit fédéral américain. En obtenant une ordonnance reflétée aux États-Unis, vous pouvez générer un QDRO conforme. Cela garantit que l’administrateur dispose d’un document américain juridiquement contraignant qu’il est tenu d’honorer.
Les prestations de sécurité sociale sont-elles considérées comme des biens matrimoniaux dans un divorce israélien ?
Non, les prestations de sécurité sociale ne sont pas considérées comme des biens matrimoniaux divisibles. La loi fédérale américaine interdit explicitement le transfert ou la division de ces prestations dans un règlement de divorce. Les tribunaux israéliens respectent généralement cette limitation fédérale et excluent la sécurité sociale du calcul de la « Répartition des ressources ». Bien que le tribunal puisse reconnaître ces paiements futurs comme faisant partie de votre situation financière globale, il ne peut pas ordonner une division directe de la prestation elle-même.
Combien de temps prend généralement le processus de division des actifs transfrontaliers ?
Le calendrier pour la division des actifs de retraite américains dans un divorce israélien varie généralement de six à dix-huit mois. Cela inclut le temps passé en médiation ou en litige israélien pour parvenir à un accord financier. Une fois le décret israélien définitif, le processus QDRO américain ajoute plusieurs mois supplémentaires pour la rédaction, l’approbation du tribunal et l’examen de l’administrateur. Une coordination précoce avec un professionnel transfrontalier est le moyen le plus efficace de prévenir les retards procéduraux inutiles.

Article par
Gabriel Lior
Un parcours personnel devenu une mission
Le cabinet de conseil a été fondé par un père américain, Gabriel Lior, LLB, MBA, entrepreneur mondial et conseiller transfrontalier qui a passé plus d'une décennie à naviguer personnellement dans le système judiciaire familial israélien et vit maintenant à Singapour avec son fils.
En tant que parent divorcé dans une famille transfrontalière, Gabriel a été confronté à presque tous les défis juridiques qu'un parent étranger peut rencontrer en Israël — y compris les litiges de garde d'enfants, les procédures de pension alimentaire, les questions de propriété en Israël et à l'étranger, les fausses accusations et les procédures complexes d'immigration et de relocalisation.
Au fil des ans, il a appris à ses dépens à quel point il est difficile pour les parents non-israéliens de comprendre le système, d'identifier la bonne stratégie juridique et de choisir la bonne représentation légale — surtout lorsque des différences de langue, de culture et de juridiction sont en jeu. Il a également constaté comment les parents étrangers et les nouveaux immigrants sont souvent désavantagés ou exploités par les prestataires de services et les institutions simplement parce qu'ils manquent de connaissances ou de maîtrise locales.
Du client au conseiller
Pour vraiment comprendre — et survivre — au système, Gabriel a suivi une formation juridique formelle en Israël, obtenant deux diplômes de droit israéliens, en plus d'un BA et d'un MBA obtenus aux États-Unis. Il ne s'agissait jamais de devenir un avocat en exercice, mais d'acquérir une compréhension profonde et structurelle du fonctionnement du système — et de ses défaillances pour les parents étrangers.
Cette combinaison rare de :
Expérience client directe
Formation juridique israélienne et commerciale américaine
Formation en commerce international et en négociation
Décennies d'exécution commerciale
a créé une perspective unique – une perspective qui comprend les deux côtés de la table.
Après des années de litiges, de persévérance et parfois d'auto-représentation, il a finalement réussi à obtenir la garde de son fils et à se relocaliser à l'étranger grâce à une rare victoire juridique devant la Cour suprême israélienne — devenant l'un des premiers pères en Israël à le faire dans ces circonstances.
Avertissement
Avertissement important :
Les informations fournies sur ce site web et dans son contenu sont uniquement à des fins d'information générale et éducatives et ne constituent pas un avis juridique, une opinion juridique ou une représentation légale.
Gabriel Lior n'est pas autorisé à pratiquer le droit en Israël (et n'est pas intéressé à le faire) et ne fournit pas de services juridiques, bien qu'il ait obtenu 2 diplômes en droit. Les services offerts sont de nature consultative et visent à fournir des conseils généraux, des aperçus stratégiques et des informations concernant les considérations du droit de la famille transfrontalier.
Aucune relation avocat-client n'est établie en accédant à ce site web, en lisant son contenu ou en communiquant avec nous.
Toute décision prise sur la base de ces informations est à votre entière discrétion et à vos risques. Pour des conseils juridiques spécifiques à votre situation, vous devriez consulter un avocat agréé dans la juridiction pertinente.
Le cas échéant, nous pouvons référer des clients à des avocats ou des professionnels indépendants et agréés. De telles références ne constituent pas une représentation légale et aucune responsabilité n'est assumée pour les services fournis par des tiers.