Et si le compte bancaire “offshore” que vous maintenez à Londres ou à New York était bien plus visible pour le système juridique israélien que vous ne l’aviez imaginé ? Si vous êtes un expatrié ou membre d’une famille internationale, vous ressentez probablement une certaine appréhension quant à l’intersection entre les comptes bancaires internationaux et le divorce. Il est naturel de craindre que les fonds étrangers ne soient soustraits à la vue ou que la complexité du traçage des actifs transfrontaliers n’entraîne un règlement inéquitable.
Nous comprenons ces préoccupations et le stress qu’engendrent les intérêts financiers multijuridictionnels. Ce guide, publié sur une plateforme de conseil indépendante, vous apporte la clarté stratégique nécessaire pour comprendre comment les tribunaux israéliens identifient, évaluent et divisent les avoirs à l’étranger. Vous découvrirez les dernières exigences de divulgation en vigueur à partir de janvier 2026, les méthodes utilisées pour tracer les fonds potentiellement cachés, et les étapes spécifiques requises pour protéger les actifs prénuptiaux. Nous examinerons le principe de l’« Équilibre des ressources » pour vous aider à naviguer les risques et la prise de décision nécessaires à un résultat équitable, sans fournir de conseils juridiques formels.
Points clés
- Découvrez comment les tribunaux israéliens exercent leur autorité sur les actifs mondiaux, garantissant que l’ensemble de votre empreinte financière est pris en compte dans un règlement transfrontalier.
- Comprenez les exigences strictes de divulgation pour les comptes bancaires internationaux et le divorce et pourquoi la transparence moderne rend les comptes “offshore” visibles pour le tribunal.
- Identifiez comment des facteurs critiques comme la “Date de valeur” de la séparation et la volatilité des taux de change peuvent impacter l’évaluation finale de vos avoirs étrangers.
- Obtenez des informations sur les outils d’investigation et les processus de découverte utilisés pour tracer les fonds et assurer la transparence financière à travers les frontières internationales.
- Reconnaissez pourquoi une stratégie efficace doit combler le fossé entre le système juridique israélien et les réglementations financières de votre pays d’origine.
Ce contenu est publié sur une plateforme de conseil indépendante et est destiné à des fins d’information uniquement. Il ne constitue pas une représentation légale ou un conseil juridique formel. Des conseils stratégiques sont fournis pour aider les familles internationales à comprendre les risques et la prise de décision dans les affaires transfrontalières.
La complexité des comptes bancaires internationaux dans le divorce israélien
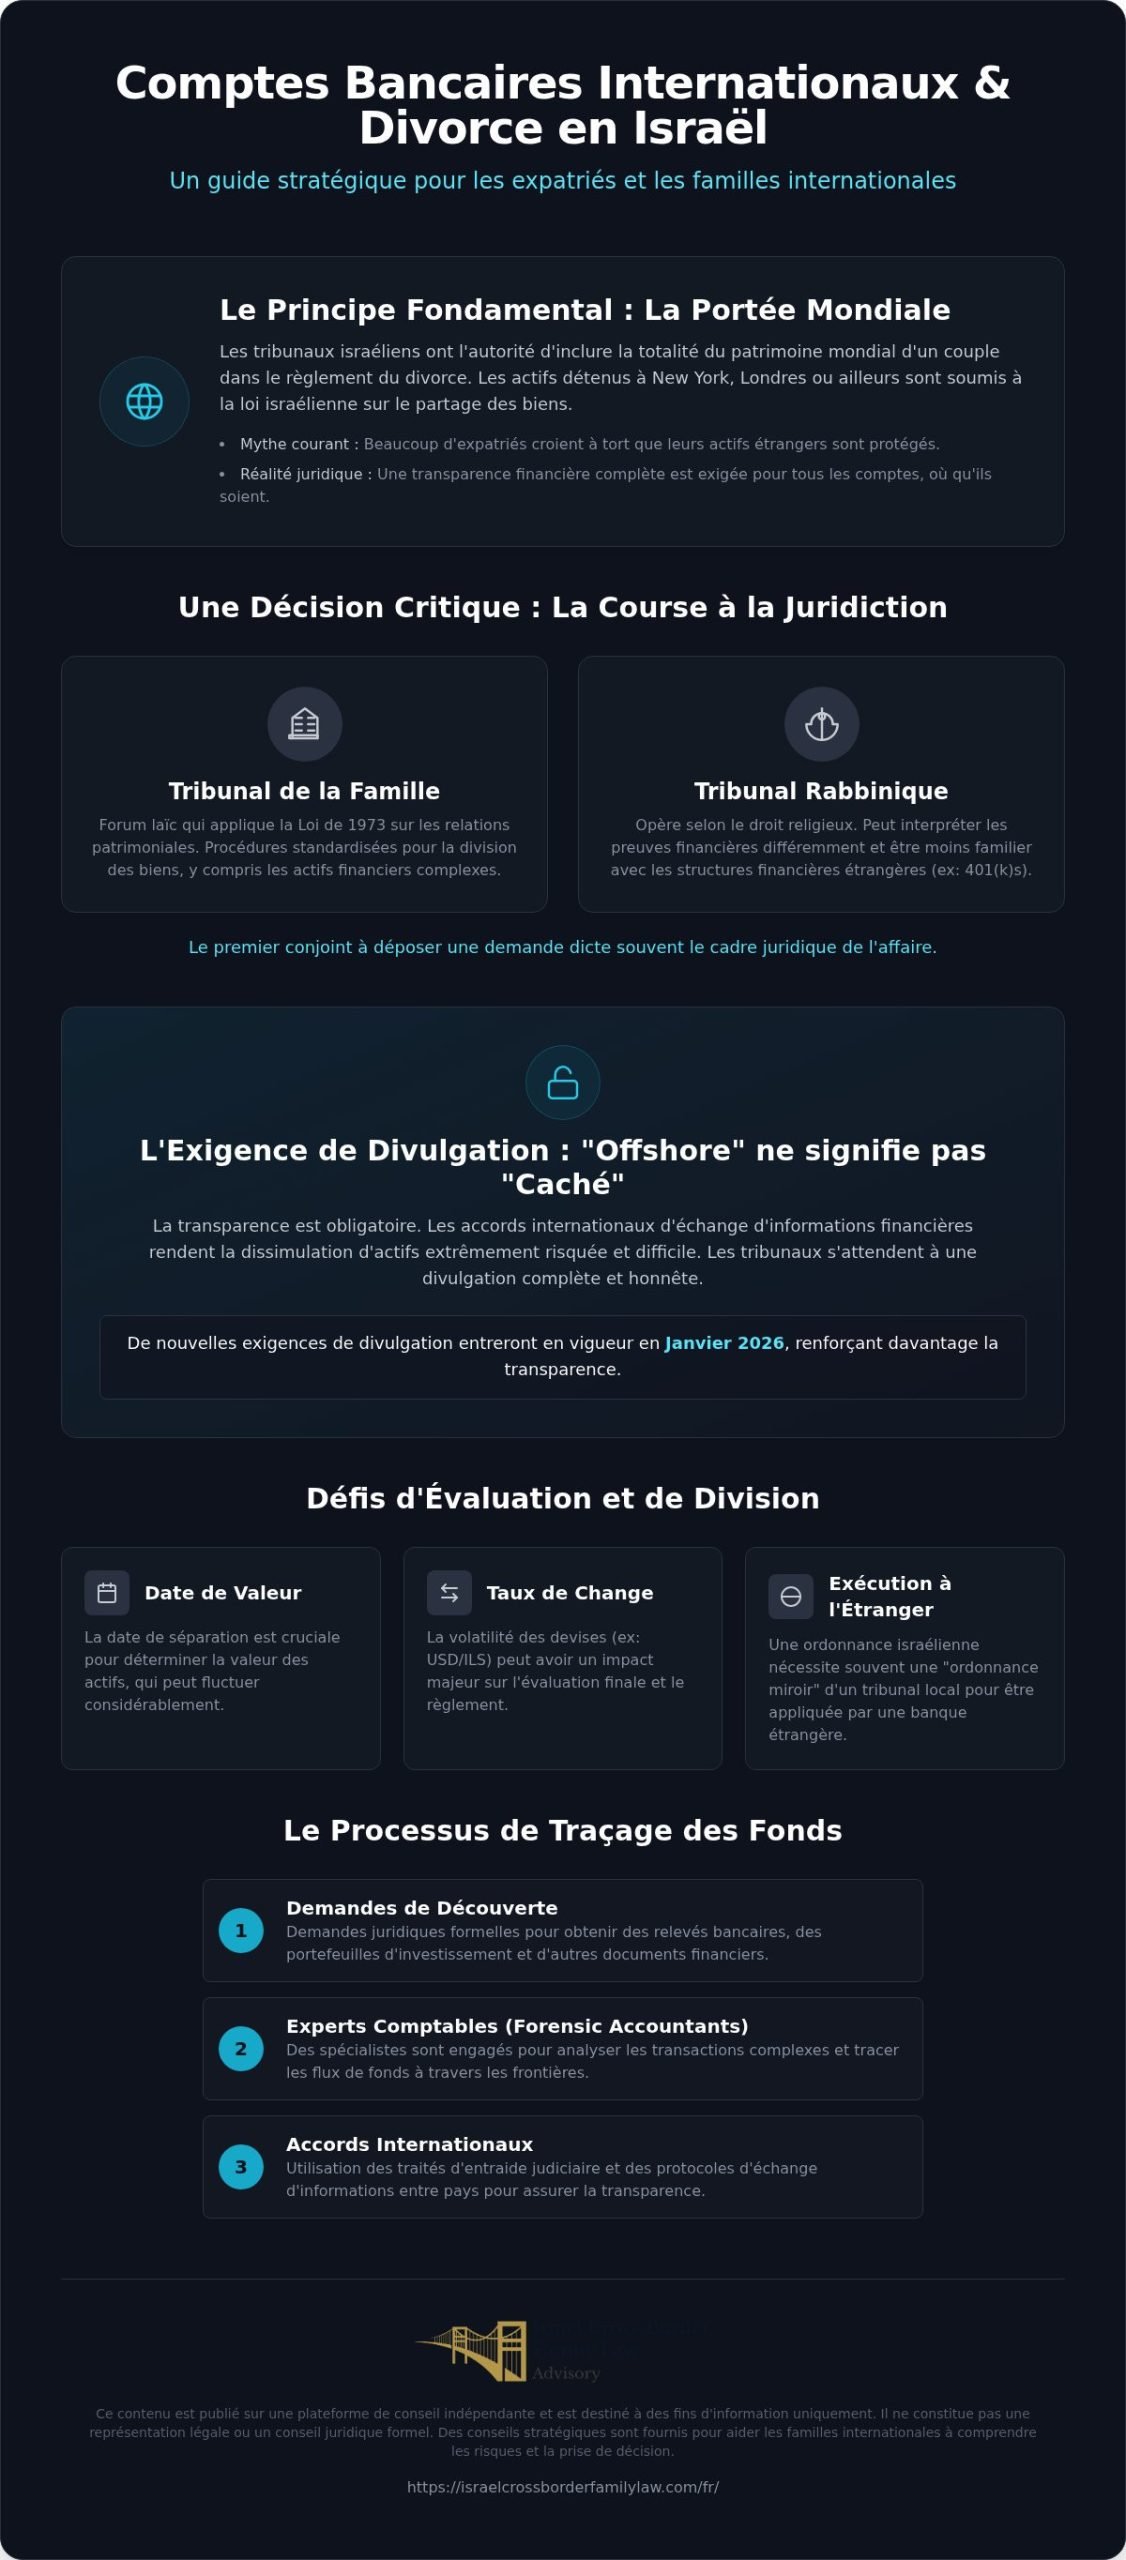
Dans le contexte d’un divorce israélien, les comptes bancaires internationaux englobent tous les actifs liquides, les épargnes ou les portefeuilles d’investissement détenus dans des institutions financières en dehors d’Israël (IL). Que ces fonds soient sur un compte d’épargne à intérêt élevé à Londres ou un compte de courtage à New York, ils sont soumis au principe de la portée mondiale des actifs. Les tribunaux israéliens conservent l’autorité d’inclure la richesse mondiale d’un couple dans l’équilibre final des ressources. De nombreux expatriés anglo-saxons croient à tort que leurs avoirs à l’étranger sont protégés des procédures locales, pourtant la réalité juridique en Israël est celle d’une transparence financière exhaustive. Cette visibilité est souvent sous-estimée jusqu’au début du processus de découverte.
Une caractéristique déterminante du système israélien est la course à la juridiction. Cela se produit lorsqu’un conjoint dépose une demande de divorce devant le Tribunal de la famille laïc tandis que l’autre peut préférer le Tribunal rabbinique. Cette décision est critique. Chaque forum peut aborder la division des comptes bancaires internationaux et du divorce avec des nuances procédurales différentes. Bien que les deux soient liés par la Loi de 1973 sur les relations patrimoniales entre époux, la manière dont ils interprètent les preuves financières étrangères peut varier considérablement. Déposer en premier dicte souvent quel cadre juridique supervisera l’évaluation et la division de votre patrimoine mondial, rendant les décisions stratégiques précoces primordiales.
Autorité juridictionnelle et banques étrangères
Les tribunaux israéliens peuvent émettre des ordonnances spécifiques concernant des actifs situés aux États-Unis ou en Europe, mais ces ordonnances rencontrent souvent des obstacles pratiques. Une banque étrangère, telle qu’une grande institution américaine, n’est pas légalement tenue de suivre directement une ordonnance d’un tribunal israélien. Pour faire appliquer une division de fonds, vous avez souvent besoin d’une ordonnance miroir d’un tribunal du pays où la banque est située. Ce processus repose sur la courtoisie internationale, où les tribunaux respectent les décisions judiciaires d’autres nations, à condition qu’elles soient conformes à l’ordre public local. Comprendre ces limitations est essentiel pour quiconque tente de sécuriser ou de diviser des fonds détenus dans des juridictions étrangères.
Le rôle du Tribunal rabbinique dans la division des actifs
Le Tribunal rabbinique opère selon des perspectives de droit religieux qui peuvent différer des concepts civils de partage équitable des biens utilisés dans de nombreux États américains. Il existe un risque inhérent à la litige de fonds internationaux dans un forum qui pourrait être moins familier avec des structures financières américaines complexes comme les 401(k) ou les véhicules d’investissement spécialisés. Pour les expatriés et ressortissants étrangers, choisir le bon lieu juridique exige une compréhension stratégique de la façon dont chaque tribunal perçoit la richesse étrangère. Les décisions précoces dans cette course juridictionnelle peuvent dicter la complexité et le coût de l’ensemble de votre règlement, car le Tribunal rabbinique peut se concentrer sur des normes de preuve différentes de celles du Tribunal de la famille.
Ce contenu est publié sur une plateforme de conseil indépendante et est destiné à des fins d’information uniquement. Il ne constitue pas une représentation légale ou un conseil juridique formel. Des conseils stratégiques sont fournis pour aider les familles internationales à comprendre les risques et la prise de décision dans les affaires transfrontalières.
L’exigence de divulgation : pourquoi “offshore” ne signifie pas “caché”
La loi israélienne impose une obligation absolue de divulgation financière complète, généralement initiée par la soumission d’une déclaration financière exhaustive connue sous le nom de Formulaire 1. Ce document exige que les deux parties listent tous les actifs, quelle que soit leur localisation géographique ou le type d’institution qui les détient. Bien que certaines personnes croient que les fonds détenus dans des juridictions comme la Suisse ou les îles Caïmans restent hors de portée du tribunal, c’est de plus en plus un mythe. À l’ère actuelle de la transparence financière mondiale, la dissimulation est difficile et comporte des risques importants. Le défaut de divulgation des actifs liés aux comptes bancaires internationaux et au divorce est considéré par les tribunaux israéliens comme un litige de mauvaise foi, ce qui peut entraîner de graves répercussions procédurales et financières.
Le paysage de la transparence a considérablement changé le 1er janvier 2026. Les nouveaux immigrants (Olim) et les résidents de retour vétérans sont désormais tenus de déclarer leurs revenus mondiaux et leurs actifs étrangers à l’Autorité fiscale israélienne. Ce changement de politique élimine l’exemption de déclaration précédente et garantit que le tribunal a une fenêtre plus claire sur votre empreinte financière mondiale. Obtenir une vision claire de vos obligations mondiales dès le début est le meilleur moyen d’éviter les risques, et vous pourriez trouver utile d’en apprendre davantage sur le fonctionnement de notre processus de conseil avant de faire des divulgations formelles.
FATCA et CRS : La fin du secret financier
Le Foreign Account Tax Compliance Act (FATCA) crée un lien direct entre les autorités fiscales américaines et israéliennes, exigeant des institutions financières israéliennes qu’elles déclarent les comptes détenus par des citoyens américains. Inversement, l’IRS maintient des exigences de divulgation américaines strictes pour ceux qui détiennent des avoirs étrangers. Pour ceux qui ont des comptes en Europe ou ailleurs, la Norme commune de déclaration (CRS) facilite l’échange automatique d’informations entre des dizaines de pays. Si vous gérez des comptes bancaires internationaux et un divorce, vos déclarations de revenus sont souvent le premier endroit où un conseiller juridique transfrontalier se penche. Ces documents révèlent fréquemment l’existence de comptes par le biais des intérêts, dividendes ou crédits d’impôt étrangers déclarés.
Sanctions pour la dissimulation d’actifs internationaux
Si un juge soupçonne qu’un conjoint cache intentionnellement de l’argent, il peut appliquer une “inférence défavorable” judiciaire. Cela signifie que le tribunal peut présumer que les actifs cachés existent et qu’ils ont une valeur élevée, statuant potentiellement en faveur de l’autre conjoint sur les actifs nationaux pour compenser les fonds manquants. Les conséquences de la non-divulgation incluent souvent :
- Le tribunal présumant la valeur la plus élevée possible pour les fonds non divulgués.
- Des sanctions financières importantes et la possibilité d’une répartition inégale des actifs nationaux.
- Une perte permanente de crédibilité auprès du juge président, ce qui peut avoir un impact négatif sur les décisions de garde ou de pension alimentaire.
Au-delà de l’impact financier immédiat, la dissimulation d’actifs détruit votre position aux yeux du tribunal. Cette perte de confiance peut être impossible à récupérer, affectant chaque décision ultérieure dans votre procédure de divorce.
Ce contenu est publié sur une plateforme de conseil indépendante et est destiné à des fins d’information uniquement. Il ne constitue pas une représentation légale ou un conseil juridique formel. Des conseils stratégiques sont fournis pour aider les familles internationales à comprendre les risques et la prise de décision dans les affaires transfrontalières.
Défis d’évaluation et de division pour les portefeuilles États-Unis-Israël
La détermination d’une “Date de valeur” sert de point de pivot fondamental pour tout règlement financier transfrontalier en Israël. Cette date, généralement le jour où le couple se sépare ou qu’un conjoint dépose une demande de divorce, gèle effectivement le patrimoine conjugal à des fins d’évaluation. Pour ceux qui gèrent des comptes bancaires internationaux et un divorce, cette date est essentielle car elle dicte quels soldes sont soumis à la division 50/50 imposée par la Loi sur les relations patrimoniales entre époux. Les actifs détenus avant le mariage ou ceux reçus par héritage sont généralement considérés comme des biens propres. Cependant, si ces fonds ont été mélangés avec des actifs matrimoniaux ; comme l’utilisation d’un compte de courtage américain hérité pour financer la vie de la famille en Israël (IL) ; le tribunal peut considérer l’ensemble du compte comme un bien matrimonial soumis à division.
Distinguer ces classes d’actifs exige une documentation méticuleuse. Les décisions précoces concernant la manière dont vous présentez votre historique financier peuvent avoir un poids immense. Si vous avez vécu en tant qu’expatrié pendant des années, la ligne entre “le mien” et “le nôtre” s’estompe souvent, ce qui rend vital de rechercher la clarté avant de prendre tout engagement lors des négociations.
Volatilité des devises et calendrier du règlement
Début 2026, la Banque d’Israël a signalé une volatilité réelle de 8,4 % pour les changements de taux de change shekel/dollar. Ce niveau de fluctuation peut modifier considérablement la valeur réelle d’un règlement du jour au lendemain. Si un tribunal calcule la part d’un conjoint sur la base d’un montant en dollars spécifique mais que le shekel s’affaiblit avant que le transfert ne se produise, le conjoint bénéficiaire peut subir une perte substantielle de pouvoir d’achat. Les accords juridiques stratégiques incluent souvent des clauses pour “geler” le taux de change à la Date de valeur ou utiliser des calculs spécifiques pour tenir compte de ces changements. Sans ces protections, la complexité inhérente aux expatriés et ressortissants étrangers gérant des actifs dans plusieurs devises peut entraîner des déséquilibres financiers involontaires.
Implications fiscales de la division des comptes américains
La “valeur nette” d’un compte est rarement le chiffre indiqué sur un relevé mensuel. Lors de la division de portefeuilles basés aux États-Unis, vous devez tenir compte des passifs fiscaux potentiels qui pourraient être déclenchés par la liquidation ou le transfert d’actifs. La vente d’actions sur un compte américain pour payer un conjoint en Israël peut déclencher des impôts sur les plus-values aux États-Unis. Le Traité fiscal États-Unis-Israël influence la manière dont les comptes de retraite comme les 401(k) ou les IRA sont traités par rapport aux épargnes standard. Étant donné que les institutions financières américaines ne reconnaissent pas les ordonnances des tribunaux israéliens pour les comptes de retraite, une ordonnance de relations domestiques qualifiée (QDRO) est souvent requise. Comprendre les nuances de l’application des ordonnances financières États-Unis-Israël est vital pour garantir que la division des actifs est à la fois légalement valide et fiscalement efficace dans les deux juridictions. La coordination avec un expert-comptable basé aux États-Unis est une nécessité stratégique pour éviter des pénalités inattendues de l’IRS pendant le processus de divorce israélien.
Ce contenu est publié sur une plateforme de conseil indépendante et est destiné à des fins d’information uniquement. Il ne constitue pas une représentation légale ou un conseil juridique formel. Des conseils stratégiques sont fournis pour aider les familles internationales à comprendre les risques et la prise de décision dans les affaires transfrontalières.
Tracer les fonds étrangers et assurer la transparence
Le processus d’identification et de sécurisation des actifs liés aux comptes bancaires internationaux et au divorce nécessite souvent plus qu’une simple divulgation standard. Lorsque la transparence est en question, le rôle des experts-comptables judiciaires devient essentiel. Ces professionnels se spécialisent dans les enquêtes financières transfrontalières, utilisant des méthodes sophistiquées pour reconstituer des historiques financiers qui ont pu être intentionnellement obscurcis ou transférés via plusieurs entités. Grâce au processus légal de découverte, votre équipe juridique peut demander au tribunal d’obtenir des relevés bancaires directement auprès d’institutions étrangères, en contournant un conjoint non coopératif. Cela garantit que le tribunal fonde ses décisions sur des données vérifiables plutôt que sur des chiffres auto-déclarés.
Un domaine d’attention critique implique l’analyse des déclarations de revenus américaines, en particulier le Rapport des comptes bancaires et financiers étrangers (FBAR). Les écarts entre les revenus étrangers déclarés et les dépenses réelles liées au mode de vie servent fréquemment de signaux d’alarme pour des richesses non divulguées. S’il existe un risque crédible que des actifs soient dissipés ou déplacés vers des juridictions inaccessibles, les tribunaux israéliens peuvent émettre des ordonnances de protection. Celles-ci incluent les “injonctions Mareva” pour geler les actifs à l’échelle mondiale ou une ordonnance de “suspension de sortie” (Tzav Ikur Yezia) pour empêcher un conjoint de quitter Israël (IL) tant que les questions financières ne sont pas résolues. Ces mesures sont conçues pour préserver le statu quo jusqu’à ce qu’un équilibre final des ressources puisse être calculé.
Traces numériques et virements internationaux
Le traçage des flux d’argent commence souvent par la Banque d’Israël, qui surveille les mouvements de capitaux à grande échelle. Chaque virement international significatif laisse une empreinte numérique qui peut être reconstituée avec l’expertise appropriée. En examinant les registres de “transfert de fonds”, un conseiller peut suivre les salaires gagnés en Israël qui sont systématiquement transférés vers des comptes d’épargne étrangers ou des véhicules d’investissement. Les audits de style de vie jouent également un rôle ; si les revenus déclarés d’un conjoint ne correspondent pas à ses dépenses haut de gamme ou à ses voyages internationaux, cela indique souvent une richesse internationale non divulguée qui nécessite une enquête plus approfondie.
Une liste de contrôle pour la transparence financière
Pour garantir un règlement équitable, vous devez être proactif dans la collecte de la documentation avant que le processus de litige n’atteigne son apogée. Nous recommandons de sécuriser au moins 5 à 7 ans de déclarations FBAR et de déclarations de revenus américaines Formulaire 1040 pour établir une base financière claire. Il est essentiel d’obtenir des relevés bancaires originaux directement de la source financière chaque fois que possible, car les copies de tiers peuvent être incomplètes. Pour une ventilation plus détaillée de la façon de préparer votre dossier, consultez notre Guide pour les expatriés et les ressortissants étrangers. L’identification des actifs cachés nécessite une approche stratégique et multijuridictionnelle. Si vous soupçonnez que des fonds sont retenus, il est vital de parler à un conseiller stratégique qui comprend le lien entre les systèmes financiers israélien et américain.
Ce contenu est publié sur une plateforme de conseil indépendante et est destiné à des fins d’information uniquement. Il ne constitue pas une représentation légale ou un conseil juridique formel. Des conseils stratégiques sont fournis pour aider les familles internationales à comprendre les risques et la prise de décision dans les affaires transfrontalières.
Prise de décision stratégique pour les règlements transfrontaliers
La résolution réussie des affaires impliquant des comptes bancaires internationaux et un divorce nécessite une stratégie intégrée qui respecte les réalités juridiques israéliennes et américaines. Un avocat israélien spécialisé dans le divorce, bien que compétent en droit de la famille local, peut manquer des connaissances spécialisées pour naviguer les nuances financières américaines critiques ou les obligations de déclaration de l’IRS. S’appuyer uniquement sur un avocat local sans considérer les implications mondiales de votre règlement peut entraîner des erreurs coûteuses, en particulier lorsqu’il s’agit de portefeuilles d’investissement complexes ou de passifs fiscaux transfrontaliers. Une approche efficace doit combler le fossé entre deux cultures juridiques très différentes.
La médiation est souvent la voie la plus efficace pour les familles ayant des actifs internationaux complexes. Elle permet des solutions créatives qu’un juge n’aurait peut-être pas la flexibilité d’ordonner, comme la compensation des avoirs étrangers par des biens nationaux pour simplifier le processus de transfert. En fin de compte, la clarté et la transparence sont vos outils les plus rentables. En résolvant les litiges par une négociation éclairée plutôt que par des litiges prolongés, vous protégez votre patrimoine et réduisez le coût émotionnel pour votre famille.
L’approche consultative du divorce international
La stratégie et la gestion des risques devraient commencer bien avant que vous n’entriez dans une salle d’audience. Les décisions prises pendant la phase initiale de “Règlement des litiges” en Israël ont un poids significatif, car les admissions financières précoces sont difficiles à annuler. En adoptant une approche proactive, vous pouvez identifier les conflits de juridiction potentiels et les litiges d’évaluation tôt. Vous pouvez en apprendre davantage sur Comment ça marche pour comprendre comment les conseils stratégiques vous aident à vous préparer à ces défis multijuridictionnels et au poids des décisions précoces.
Finalisation du règlement : L’exigence de l’ordonnance miroir
La finalisation de la division des actifs nécessite souvent des étapes au-delà du système judiciaire israélien. Par exemple, un décret de divorce israélien est généralement insuffisant pour diviser un 401(k) ou un IRA basé aux États-Unis. Les institutions financières américaines exigent généralement une ordonnance de relations domestiques qualifiée (QDRO), qui est un document juridique spécifique émis par un tribunal américain. Sans cette ordonnance miroir, le transfert de fonds de retraite peut déclencher des pénalités fiscales immédiates et des frais de retrait anticipé. Il est vital de s’assurer que votre accord israélien est rédigé avec le langage spécifique requis pour être exécutoire et reconnu par les tribunaux et les institutions financières américaines. S’assurer que votre accord est “prêt pour les États-Unis” évite la nécessité de litiges secondaires coûteux à l’avenir.
Assurer votre avenir financier mondial
Ce contenu est publié sur une plateforme de conseil indépendante et est destiné à des fins d’information uniquement. Il ne constitue pas une représentation légale ou un conseil juridique formel. Les conseils stratégiques se concentrent sur la gestion des risques et la prise de décision pour les familles internationales.
Gérer l’intersection des comptes bancaires internationaux et du divorce exige une compréhension spécialisée de la manière dont le système juridique israélien interagit avec les normes financières mondiales. Comme nous l’avons exploré, le mythe des comptes offshore cachés a été démantelé par la transparence moderne et les exigences de déclaration. Le succès dans ces affaires dépend d’une stratégie qui tient compte de la volatilité des devises, des implications fiscales et de la nécessité d’ordonnances miroirs pour les fonds de retraite basés aux États-Unis. En priorisant la divulgation précoce et l’évaluation stratégique, vous pouvez atténuer les risques de règlements déséquilibrés ou de sanctions judiciaires.
Cette plateforme de conseil fournit des orientations calmes et faisant autorité pour aider les familles internationales à combler le fossé entre des cultures juridiques divergentes. Pour des explications visuelles plus approfondies sur ces sujets complexes, vous pouvez explorer nos ressources sur la chaîne YouTube Israel Family Law. Notre expertise dans les questions transfrontalières complexes entre les États-Unis et Israël vous assure la clarté nécessaire pour prendre des décisions éclairées avant de prendre tout engagement juridique. Vous n’avez pas à naviguer seul dans ces complexités multijuridictionnelles. Obtenez de la clarté avant de vous engager. Demandez une consultation confidentielle.
Questions fréquemment posées
Un juge israélien peut-il ordonner la fermeture de mon compte bancaire américain ?
Un juge israélien n’a pas l’autorité directe d’ordonner à une institution financière américaine de fermer un compte, car son pouvoir judiciaire est limité à l’État d’Israël (IL). Cependant, le tribunal peut vous ordonner de fermer le compte ou de transférer les fonds dans le cadre du règlement. Si vous ne vous conformez pas à une telle ordonnance, le juge peut imposer des sanctions financières ou ajuster la répartition de vos actifs nationaux pour indemniser votre conjoint.
Que se passe-t-il si mon conjoint refuse de divulguer ses comptes bancaires étrangers ?
Si un conjoint dissimule intentionnellement des actifs liés aux comptes bancaires internationaux et au divorce, le tribunal peut appliquer une “inférence défavorable”. Cela permet au juge de présumer que les fonds non divulgués existent et de leur attribuer une valeur élevée basée sur les allégations de l’autre conjoint. Le tribunal peut également émettre une ordonnance de “suspension de sortie”, qui empêche le conjoint non divulgateur de quitter Israël tant qu’il n’a pas fourni une transparence financière complète.
Dois-je payer des impôts israéliens sur l’argent que je reçois d’un compte américain dans le cadre d’un règlement de divorce ?
Les transferts de biens ou d’argent entre époux lors d’un divorce ne sont généralement pas considérés comme des événements imposables en vertu du droit israélien. Cependant, vous devez être conscient des conséquences fiscales de la liquidation d’actifs pour financer le règlement. La vente d’actions ou de fonds communs de placement sur un compte américain peut déclencher des impôts sur les plus-values aux États-Unis, ce qui peut réduire considérablement le montant net que vous recevez réellement.
Est-il possible de cacher de l’argent en cryptomonnaie lors d’un divorce international ?
Cacher des richesses en cryptomonnaie est de plus en plus difficile car les tribunaux israéliens utilisent désormais des outils d’investigation numérique spécialisés pour suivre les transactions blockchain. Les monnaies numériques sont traitées comme des actifs liquides et doivent être divulguées tout comme les comptes bancaires traditionnels. Les experts judiciaires peuvent souvent tracer le flux de fonds matrimoniaux des comptes bancaires israéliens vers les échanges de cryptomonnaies, faisant de la non-divulgation une stratégie à haut risque.
Combien de temps faut-il généralement pour tracer des actifs internationaux en Israël ?
Le processus de traçage des actifs internationaux prend généralement entre six mois et un an, selon la complexité des structures financières impliquées. Le calendrier est souvent dicté par la rapidité avec laquelle les banques étrangères répondent aux demandes de découverte et la clarté de l’empreinte numérique. L’utilisation d’experts-comptables judiciaires pour analyser les virements bancaires depuis Israël (IL) peut souvent aider à identifier les comptes plus efficacement.
Le tribunal considérera-t-il mes économies américaines prénuptiales comme des biens partagés ?
Les économies prénuptiales sont généralement considérées comme des biens propres, mais elles peuvent être classées comme des actifs partagés si elles ont été “mélangées” pendant le mariage. Si vous avez utilisé ces fonds pour payer la maison de votre famille ou les avez transférés sur un compte joint, le tribunal peut décider que vous aviez l’intention de partager l’actif. Fournir des relevés bancaires clairs qui montrent que les fonds sont restés séparés est vital pour la protection des actifs.
Qu’est-ce qu’un FBAR, et pourquoi mon avocat spécialisé dans le divorce doit-il le voir ?
Le FBAR est un formulaire du Trésor américain utilisé pour déclarer les comptes financiers étrangers qui dépassent 10 000 $ à tout moment au cours de l’année civile. Dans le contexte des comptes bancaires internationaux et du divorce, ces formulaires sont des preuves essentielles car ils fournissent un historique des soldes et de la propriété des comptes. Ils aident à garantir que les données financières présentées au tribunal israélien sont cohérentes avec ce qui a été déclaré au gouvernement américain.
Puis-je empêcher mon conjoint de retirer de l’argent de notre compte joint américain pendant le divorce ?
Vous pouvez demander au tribunal israélien une ordonnance restrictive temporaire ou une “injonction Mareva” pour geler le mouvement des fonds conjoints. Bien qu’une banque américaine puisse ne pas honorer immédiatement une ordonnance d’un tribunal étranger, le juge israélien peut tenir votre conjoint personnellement et financièrement responsable de tout fonds dissipé. Cette étape juridique est souvent associée à une demande d’urgence pour s’assurer que les actifs sont préservés jusqu’à ce qu’un accord final soit atteint.

Article par
Gabriel Lior
Un parcours personnel devenu une mission
Le cabinet de conseil a été fondé par un père américain, Gabriel Lior, LLB, MBA, entrepreneur mondial et conseiller transfrontalier, qui a passé plus d'une décennie à naviguer personnellement dans le système judiciaire familial israélien et vit maintenant à Singapour avec son fils.
En tant que parent divorcé au sein d'une famille transfrontalière, Gabriel a été confronté à presque tous les défis juridiques qu'un parent étranger peut rencontrer en Israël — y compris les litiges concernant la garde d'enfants, les procédures de pension alimentaire, les questions de propriété en Israël et à l'étranger, les fausses accusations, et les procédures complexes d'immigration et de relocalisation.
Au fil des ans, il a appris à ses dépens à quel point il est difficile pour les parents non-israéliens de comprendre le système, d'identifier la bonne stratégie juridique et de choisir la bonne représentation légale — surtout lorsque des différences de langue, de culture et de juridiction sont en jeu. Il a également constaté comment les parents étrangers et les nouveaux immigrants sont souvent désavantagés ou exploités par les prestataires de services et les institutions simplement parce qu'ils manquent de connaissances ou de maîtrise locale.
Du client au conseiller
Pour vraiment comprendre — et survivre — au système, Gabriel a poursuivi une formation juridique formelle en Israël, obtenant deux diplômes de droit israéliens, en plus d'un BA et d'un MBA obtenus aux États-Unis. Il ne s'agissait jamais de devenir un avocat praticien, mais d'acquérir une compréhension profonde et structurelle du fonctionnement du système — et de ses lacunes pour les parents étrangers.
Cette combinaison rare de :
Expérience client de première main
Formation juridique israélienne et commerciale américaine
Formation en commerce international et négociation
Décennies d'exécution commerciale
a créé une perspective unique – une perspective qui comprend les deux côtés de la table.
Après des années de litiges, de persévérance et parfois d'auto-représentation, il a finalement réussi à obtenir la garde de son fils et à déménager à l'étranger grâce à une rare victoire juridique devant la Cour suprême israélienne — devenant l'un des premiers pères en Israël à le faire dans ces circonstances.
Avertissement
Avertissement important :
Les informations fournies sur ce site web et dans son contenu sont uniquement à des fins d'information générale et éducatives et ne constituent pas un avis juridique, une opinion juridique ou une représentation légale.
Gabriel Lior n'est pas autorisé à pratiquer le droit en Israël (et n'est pas intéressé à le faire) et ne fournit pas de services juridiques, malgré avoir obtenu 2 diplômes de droit. Les services offerts sont de nature consultative et visent à fournir des orientations générales, des aperçus stratégiques et des informations concernant les considérations du droit de la famille transfrontalier.
Aucune relation avocat-client n'est établie en accédant à ce site web, en lisant son contenu ou en communiquant avec nous.
Toute décision prise sur la base de ces informations est à votre entière discrétion et à vos risques. Pour des conseils juridiques spécifiques à votre situation, vous dev devriez consulter un avocat agréé dans la juridiction pertinente.
Le cas échéant, nous pouvons référer des clients à des avocats ou des professionnels indépendants et agréés. De telles références ne constituent pas une représentation légale et aucune responsabilité n'est assumée pour les services fournis par des tiers.